Aselsan Elektronik Sanayi ve Ticaret A.Ş. (ASELS) 2026 yılı 2. çeyrek finansal sonuçları açıklandı. Bilanço sonrasında Şirketin finansal tabloları için değerlendirme, İş Yatırım Menkul Değerler A.Ş.’den geldi.

Aselsan Elektronik Sanayi ve Ticaret A.Ş. hisse haberleri – ASELS hisse yorumu
İş Yatırım değerlendirmesi şu şekilde; “Beklentilerin üzerinde güçlü 2Ç26 sonuçları. Beklentilerin üzerinde (İş Yatırım: 6,97 milyar TL; Konsensüs: 6,92 milyar TL), Aselsan 2Ç26’da yıllık bazda %61 artışla 8,51 milyar TL net kar açıkladı. Parasal kayıplardaki sert gerileme, 2Ç25’e kıyasla vergi giderlerindeki artışın olumsuz etkisini fazlasıyla telafi etti. Şirketin cirosu, beklentileri aşarak (İş Yatırım: 48,0 milyar TL; Konsensüs: 47,5 milyar TL) yıllık bazda reel olarak %33, dolar bazında ise etkileyici bir şekilde %38 artışla 51,8 milyar TL olarak gerçekleşti. FAVÖK de tahminlerin üzerinde (İş Yatırım: 12,2 milyar TL; Konsensüs: 12,2 milyar TL) yıllık %32 artışla 14,0 milyar TL olarak gerçekleşirken FAVÖK marjı yıllık bazda yatay seyretti (%27,0; 2Ç25: %27,1). Brüt kar marjı 2Ç25’teki %33,7’den 2Ç26’da %32,5’e gerilerken faaliyet giderleri/satış oranı %9,9 ile yatay kaldı (2Ç25: %10,0).
Bakiye siparişler büyümeye devam ediyor. Bakiye sipariş büyüklüğü 1Ç26 sonundaki 20,7 milyar dolardan 1Y26 sonu itibarıyla 23,2 milyar dolara yükseldi. Yeni sözleşme edinimleri 2Ç26’da 3,64 milyar dolara ulaştı (1Ç26: 1,26 milyar dolar). Sipariş/teslimat oranı 1Y26 sonu itibarıyla 2,5x seviyesinde gerçekleşti (1Y25: 2,0x). Yurtdışındaki müşterilerden alınan yeni siparişler 2Ç26’da 301 milyon dolara ulaşırken 1Y26 toplamı 930 milyon dolar oldu (1Y25: 601 milyon dolar). Temmuz ayında kamuoyuyla paylaşılan yeni sözleşmelerin yaklaşık 1,7 milyar dolar büyüklüğe ulaşması, 2Y26’ya güçlü bir momentum ile girildiğine işaret ediyor.
Yüksek yatırım harcamaları nakit yaratımını baskılıyor. Net borç pozisyonu 2Ç26 sonu itibarıyla 1Ç26 sonundaki 23,6 milyar TL seviyesinden %43 artışla 33,8 milyar TL’ye yükseldi (Net borç/FAVÖK: 0,55x). Operasyonel nakit akışı 8,93 milyar TL (2Ç25: 12,1 milyar TL) olarak gerçekleşirken, yüksek yatırım harcamaları nedeniyle serbest nakit akışı negatif 10,1 milyar TL seviyesinde gerçekleşti (2Ç25: pozitif 3,25 milyar TL). Şirket 2Ç26’da 19,0 milyar TL yatırım harcaması yaptı (2Ç25: 8,85 milyar TL). Zayıf serbest nakit akışı, şirket operasyonlarının doğasında var olan çeyreksel oynaklık ve mevsimsellik ile Oğulbey yatırımına yönelik yüksek sermaye harcamalarını yansıtmaktadır.
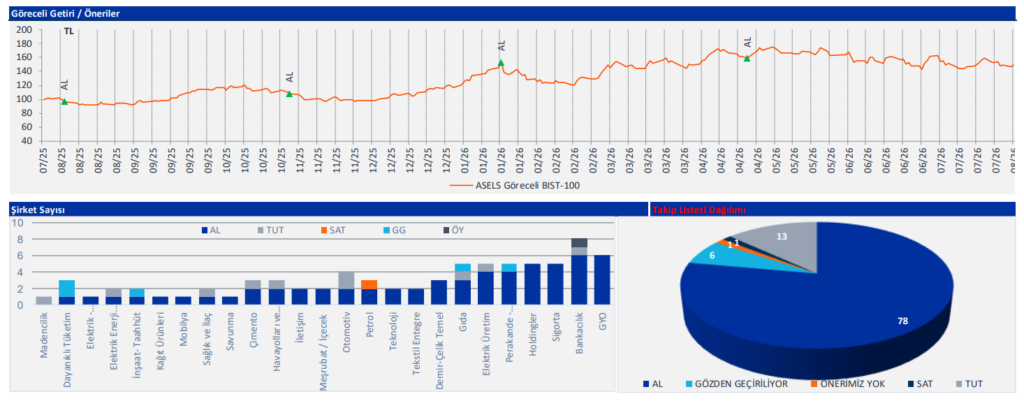
Yorum & Değerleme. Şirket yönetimi 2026 yılı için %10 üzeri reel ciro büyümesi, %24 üzeri FAVÖK marjı ve 50 milyar TL üzeri yatırım harcaması beklentilerini korudu. 2026 yılı için 11,7 milyar dolarlık yeni sözleşme tahminimizi koruyoruz (2025G: 9,6 milyar dolar). AL tavsiyemizi ve 450 TL hedef fiyatımızı korurken ASELS, model portföyümüzdeki hisseler arasındaki yerini sürdürüyor. Aselsan’ın 2Ç26 sonuçlarına hafif pozitif piyasa tepkisi bekliyoruz. Seçili küresel benzer şirketler 1,3x FD/Bakiye Sipariş çarpanıyla işlem görürken Aselsan şu an 1,5x seviyesinde işlem görmektedir. Bu çarpanın 2026 yıl sonu itibarıyla 1,3x’e, 2027 yıl sonu itibarıyla ise 1,0x’e gerileyeceğini tahmin ediyoruz. ASELS, 2026T FD/FAVÖK 23,5x ve 2027T FD/FAVÖK 18,2x ile küresel benzerlerine kıyasla sırasıyla %12/%12 iskontolu işlem görmektedir. Küresel benzer şirketlerin 2025-2028 dönemi için medyan ciro bileşik büyüme oranının %14 olması beklenirken Aselsan’ın aynı dönemde dolar bazında %29 bileşik büyüme oranı yakalayacağını tahmin ediyoruz.”
Kaynak: İş Yatırım Araştırma
İş Yatırım yasal uyarısı: Burada yer alan bilgiler İş Yatırım Menkul Değerler A.Ş. tarafından bilgilendirme amacı ile hazırlanmıştır. Yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Herhangi bir yatırım aracının alım-satım önerisi ya da getiri vaadi olarak yorumlanmamalıdır. Bu görüşler mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir. Burada yer alan fiyatlar, veriler ve bilgilerin tam ve doğru olduğu garanti edilemez; içerik, haber verilmeksizin değiştirilebilir. Tüm veriler, İş Yatırım Menkul Değerler A.Ş. tarafından güvenilir olduğuna inanılan kaynaklardan alınmıştır. Bu kaynakların kullanılması nedeni ile ortaya çıkabilecek hatalardan İş Yatırım Menkul Değerler A.Ş. sorumlu değildir.
Rota Borsa yasal uyarısı: Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.