Türk Hava Yolları A.O. (THY) 2026 yılı 2. çeyrek finansal sonuçları açıklandı. Bilanço sonrasında Şirketin finansal tabloları için değerlendirme, İş Yatırım Menkul Değerler A.Ş.’den geldi.

Türk Hava Yolları A.O. hisse haberleri – THY hisse yorumu
İş Yatırım değerlendirmesi şu şekilde; ”Orta Doğu’daki jeopolitik gelişmeler altında zorlayıcı faaliyet ortamı… THY savaştan önce Orta Doğu’da 28 uçuş noktasına ve 12 ülkede faaliyet gösteriyordu. Mevcut durumda ise, İran, Kuveyt, Erbil ve Bahreyn’in hala kapalı olması nedeniyle 9 ülkede 14 uçuş noktasında faaliyet gösteriyor. Bölgeye haftalık uçuş frekansı, savaştan önce 400 iken mevcut durumda yaklaşık %28 civarında. THY savaş nedeniyle Orta Doğu’da 2Ç26’de yaklaşık %48 kapasite kesintisi gerçekleştirmiş ve bu kapasiteyi Uzak Doğu’ya (+%18), Avrupa’ya (+%3,3) ve Afrika’ya (+%0,4) yeniden tahsis etmişti. Şirketin yılın başında 2Ç26 için bütçelediği %9’luk yolcu kapasite büyümesi, yükselen yakıt fiyatlarına yanıt olarak nispeten daha karlı rotalara odaklanmak için %1’e düşürüldü. Tüm olumsuzluklara rağmen, THY’nin yolcu doluluk oranı güçlü yolcu talebi ve etkin kapasite dağıtımı sayesinde 2Ç26’de 1,8 puan artarak %84,0’a yükseldi. Amerika kıtasına uçuşlarda faaliyet gösteren geniş gövdeli uçakların bir kısmı, görece daha yüksek birim gelirlerden yararlanmak amacıyla 2Ç26’de Uzak Doğu’ya yönlendirildi ve bu da Amerika kıtasında %0,5’lik bir kapasite düşüşüne neden oldu. Savaştan ağır şekilde etkilenen Orta Doğu, THY için Amerika kıtasına giriş ve çıkış yapan ana uçuş ağlarından birini oluşturuyor. Öte yandan, THY 2Ç26’de Uzak Doğu, Güney ve Orta Asya bölgelerine yönelik güçlü çift yönlü yolcu talebinden fayda sağladı. THY Yönetimi, Amerika kıtasındaki kapasite kesintisini yapısal olmaktan ziyade mevcut koşullara özgü taktiksel olarak değerlendiriyor ve yeni geniş gövdeli uçak teslimatları alındıktan sonra gelecek yıl bölgeye kapasiteyi geri koymayı hedefliyor.
Pazar payı kazanımı söz konusu mu? THY Yönetimi, Körfez havayollarının savaş öncesi döneme benzer fiyatlandırma yetenekleriyle kapasitelerini geri koymalarıyla birlikte Körfez’deki rakipleriyle örtüşen Uzak Doğu rotalarında kademeli bir normalleşme bekliyor. Şirket yönetimi, geniş uçuş ağı ve bölgedeki güçlü varlığı sayesinde THY’nin iyi bir konumda olduğuna inanmakta. THY, 1Y26’da önemli pazarlarda pazar payını 1,5 yüzde puan artırdığını ve müşteri tabanında %5’lik bir artış elde etÝğini belirtti. THY yönetimi mevcutta ileriye dönük rezervasyon verileri ışığında Afrika ve Avrupa’dan Uzak Doğu’ya olan talebin büyüme eğiliminin THY’nin müşteri tabanında güçlü kalacağını ve yolcu birim gelirlerinde makul bir artışı sağlayacağını düşünüyor.
Sağlıklı yolcu talebi ve güçlü kargo performansı sayesinde yüksek gelir büyümesi. THY, 2Ç26’de artan yolcu trafiği ve kargo hacimleri, doluluk oranlarındaki iyileşme ve yükselen yolcu birim gelirleri sayesinde konsolide net satış gelirlerinde dolar bazında %20 artış elde etti (1Y26 %21 büyüme). Yolcu gelirleri, yolcu RASK’ındaki (arz edilen km başına yolcu birim gelir) %14’lük iyileşmenin de etkisiyle, 2Ç26’de yıllık bazda %15 artarak 5,68 milyar dolara ulaştı. Yolcu birim geliri ise 2Ç26’de yıllık bazda %11 artarak 9,83 dolar sente yükseldi. 2Ç26’de 2Ç25’e kıyasla Uzak Doğu (%19,5), Orta Doğu (%22,6) ve Afrika (%13,9) yolcu birim gelirlerindeki iyileşme açısından en iyi performansı gösterirken, Avrupa (%7) en kötü performansı sergileyen bölge oldu. Kargo gelirleri 2Ç26’de, jeopolitik nedenlerle kısıtlı piyasa arzı nedeniyle kargo hacimlerindeki %11’lik artış ve kargo birim gelirlerindeki yükseliş sayesinde yıllık bazda %58’lik devasa bir artışla 1,27 milyar dolara ulaştı.
Yakıt fiyatlarındaki artışlar kar marjlarını daraltıyor. THY’nin yakıt giderleri, Brent fiyatlarındaki ve jet yakıtı crack marjındaki artış nedeniyle 2Ç26’de %91 (1Y26’da %50) oranında ciddi şekilde artŵ. THY, çeşitli yakıt verimliliği projeleri sayesinde 1Y26’de 25 bin ton yakıt tasarrufu sağladı (toplam yakıt tüketiminin %0,7’sine karşılık geliyor). THY’nin toplam arz edilen km başına birim gideri (CASK), 2Ç26’de %36 artarak 10,74 dolar sente yükseldi. THY, 2026 ve 2027 yılları için yakıt tüketiminin sırasıyla %48 ve %8’ini 73 dolar başabaş Brent fiyatından koruma altına aldı. Yakıt hariç CASK, artan personel giderleri, uçak kullanım oranındaki gerileme nedeniyle yavaşlayan kapasite büyümesi, artan kargo operasyonları ve yeniden planlamadan kaynaklanan bakım giderlerindeki artış nedeniyle 2Ç26’de yıllık bazda %16 artarak 6,71 dolar sente yükseldi. Personel sayısındaki artış, ücret artışları ve TL ‘deki reel değerlenme, 2Ç26’de personel giderlerinde dolar bazlı yıllık %20’lik artışın nedenleri oldu. THY Yönetimi, 2026 yılı boyunca personel verimliliğini artırarak personel giderlerinde toplam 200 milyon dolar tasarruf hedefliyor ve uçak bakım giderlerinde 2Ç26’deki %29 ve 1Y26’daki %21 artışa kıyasla 2Y26’de yıllık %3-4’lük bir artış öngörüyor. Şirket, GTF motor arızaları kaynaklı yere indirilen uçaklarla ilgili giderlerin yakıt hariç CASK üzerindeki etkisinin 2Ç26’de yaklaşık 2 puan olduğunu belirtti. THY, 2Ç26’de yıllık %41 düşüşle 906 milyon dolar FAVKÖK elde etÝ. 2Ç26 FAVKÖK marjı ise yıllık 13.1 yüzde puan düşüşle %12,6’e geriledi. 1Y26’de FAVÖK ve FAVKÖK sırasıyla %31 düşüşle 1,29 milyar dolar ve %24 düşüşle 1,67 milyar dolar olarak gerçekleşti.
Zorluklarla etkin mücadele. THY, savaşın giderler üzerindeki etkisini 1Y26’da 2,1 milyar dolar (1,3 milyar dolar yakıt fiyat etkisi, 450 milyon dolar enflasyon ve döviz kuru, 170 milyon dolar düşük uçak kullanım oranı ve 155 milyon dolar diğer) olarak açıklıyor. Şirket 1Y26’de gelirler üzerindeki olumlu etkisini ise artan yolcu ve kargo birim gelirleri ve daha yüksek doluluk oranları sonucu 1,2 milyar dolar olarak açıklıyor. Dolayısıyla savaşın THY’nin 1Y26 finansallar üzerindeki net olumsuz etkisi 900 milyon dolar olarak gerçekleşti. THY, 2Ç26’de yakıt faliyetindeki ek baskının %80’ini, yakıt ek ücreti ayarlamaları, yolcu yan gelir tabanının genişletilmesi ve rota düzeyinde karlılık yönetimi ile esnek kargo operasyonlarının değişen ticaret akışlarına ve geniş ağa uyum sağlaması sayesinde telafi edebildi. Bunların yanı sıra, THY operasyonel ve personel verimliliğinin arttırılması ile 157 milyon doları 1Y26’de gerçekleşmiş olan, 2026 tüm yılda ise 400 milyon dolar tasarruf sağlamayı hedefliyor.
AJET’in ağ karlılığının iyileştirilmesi ve uçak kullanımının optimizasyonu. THY’nin düşük maliyetli havayolu markası AJET, dış hat uçuş ağının sürekli genişlemesi ve dış hat yolcu doluluk oranında 3 yüzde puanlık iyileşme sayesinde 2Ç26’de toplam yolcu kapasitesini %8 artŵrdı (1Y26: %12). AJET, 2Ç26’de yolcu yan gelirlerini %75 artırarak toplam gelirlerdeki payını bir yıl öncesindeki %11’den %15’e artŵrdı. Orta Doğu’daki gelişmelerden daha fazla etkilenen AJET, sene başından planlanan 2026 yolcu kapasitesini %10 azaltmak zorunda kaldı.
Net borç pozisyonunda artış. THY’nin net borç pozisyonu, devam eden filo yatırımları ve kur etkileri nedeniyle 2025 sonu itibarıyla 8,3 milyar dolardan 1Y26 sonu itibarıyla 9,5 milyar dolara yükseldi. Net Borç/FAVÖK oranı, 2025 sonundaki 1,6x’ten 1Y26’de 2,1x’e yükseldi. THY, 2Ç26’de yaklaşık 250 milyon dolar serbest nakit akışı üretti. %80’si uçak alımlarıyla ilgili olan brüt yatırım harcamaları 1Y26’de 3,1 milyar dolara ulaştı. THY, brüt yatırım harcaması bütçesini sene başında planlanan bütçesinden 1 milyar dolar azaltarak 4,5 milyar dolar seviyesine kıstı.
3Ç26 şirket beklentileri. THY, Uzak Doğu’daki güçlü performansın devamı beklentisiyle 3Ç26’de %3-6 kapasite büyümesi, yatay yolcu doluluk oranı ve %6-8 yolcu birim gelir artışı öngörüyor. Ekim ve Kasım aylarında da yüksek yolcu birim gelir ortamıyla sağlıklı yolcu talebinin devam etmesi bekleniyor. Havayolu, 3Ç26’de %15 seviyesinde konsolide gelir artışı ve 3Ç25’deki %29,6’ya kıyasla %20-25 FAVKÖK marjı hedefliyor. Şirket yakıt hariç CASK’ın 3Ç26’de yıllık bazda “orta tek haneli” artış göstermesini bekleniyor. THY, 2026 tüm yılı için ise 2025’e kıyasla yaklaşık %4 kapasite büyümesi, %6-8 kargo hacmi büyümesi ve %20’den fazla kargo birim geliri artışı (2026 kargo gelirlerinde %25-%30 artış) öngörüyor. THY, yakıt maliyetinin ise 2026’da 2025’e göre %35-40 artmasını bekliyor.
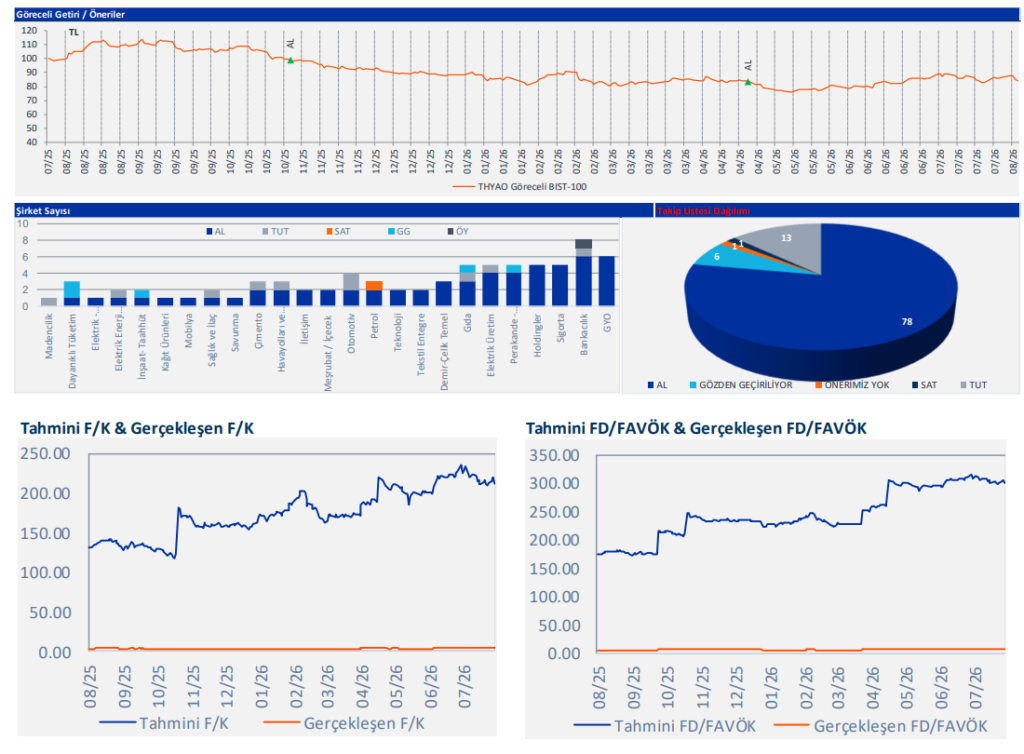
THYAO hisseleri için AL tavsiyemizi koruyoruz. Tüm rakamları bir araya getirdiğimizde, THY’nin 2026 yılında yolcu birim gelirlerindeki “yüksek tek haneli” artış ve güçlü kargo performansı sayesinde yıllık bazda %19 artışla 28,63 milyar dolar konsolide satış geliri elde edeceğini öngörüyoruz. 2026 yılı için ortalama 85 doları Brent petrol fiyatı ve 45 dolar jet yakıtı crack marjı varsayımımızla, THY’nin toplam CASK’ında 2026 yılında %18’lik bir artış öngörüyoruz. Sonuç olarak, THY’nin 2026 yılında yıllık bazda %12 düşüşle 5,0 milyar dolar FAVKÖK elde edeceğini hesaplıyoruz. 2026 için %17,5’lik FAVKÖK marj tahminimiz yıllık bazda 6,2 yüzde puan düşüşe işaret ediyor. Yatırım faaliyetlerinden kaynaklanan gelirlerinde katkısıyla THY için 2026’da 1.99 milyar dolar konsolide net kar tahminimiz bulunuyor. Hisse senedi için AL tavsiyemizi koruyoruz. Savaşın olumsuz etkilerinin hisse fiyatına yansıdığına inanıyoruz. THY’nin, çeşitlendirilmiş iş modeli ve esnek küresel uçuş ağı sayesinde, ateşkesin sağlanmasının ardından jet yakıt fiyatlarında düşüş yaşanmasıyla birlikte, pandemi sonrası döneme benzer şekilde, en büyük fayda sağlayanlarından olacağını düşünüyoruz. Hisse 2026T 5.2x Firma Değeri / FAVÖK çarpanıyla yurtdışı benzerlerine kıyasla yaklaşık 10% iskontolu işlem görüyor.”
Kaynak: İş Yatırım Araştırma
İş Yatırım yasal uyarısı: Burada yer alan bilgiler İş Yatırım Menkul Değerler A.Ş. tarafından bilgilendirme amacı ile hazırlanmıştır. Yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Herhangi bir yatırım aracının alım-satım önerisi ya da getiri vaadi olarak yorumlanmamalıdır. Bu görüşler mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir. Burada yer alan fiyatlar, veriler ve bilgilerin tam ve doğru olduğu garanti edilemez; içerik, haber verilmeksizin değiştirilebilir. Tüm veriler, İş Yatırım Menkul Değerler A.Ş. tarafından güvenilir olduğuna inanılan kaynaklardan alınmıştır. Bu kaynakların kullanılması nedeni ile ortaya çıkabilecek hatalardan İş Yatırım Menkul Değerler A.Ş. sorumlu değildir.
Rota Borsa yasal uyarısı: Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.