Sasa Polyester Sanayi A.Ş. (SASA) 2026 yılı 2. çeyrek finansal sonuçları açıklandı. Bilanço sonrasında Şirketin finansal tabloları için değerlendirme, Gedik Yatırım Menkul Değerler A.Ş.’den geldi.

Sasa Polyester Sanayi A.Ş. hisse haberleri – SASA hisse yorumu
Gedik Yatırım değerlendirmesi şu şekilde; “Şirketin net satışları 2. çeyrekte geçen yılın aynı çeyreğine göre %27,34 artışla 21.527 milyon TL olmuştur. 2026 yılının ilk 6 ayında net satışları %31,42 artışla 38.876 milyon TL seviyesinde gerçekleşmiştir. FAVÖK‘ü 2. çeyrekte geçen yılın aynı çeyreğine göre %114,94 artışla 5.468 milyon TL olmuştur. 2026 yılının ilk 6 ayında bir önceki yılın aynı dönemine göre FAVÖK’ü %158,56 artışla 8.885 milyon TL seviyesinde gerçekleşmiştir. FAVÖK marjı 2. çeyrekte geçen yılın aynı çeyreğine göre 1.035 baz puan artışla %25,4 olmuştur. 2026 yılının ilk 6 ayında bir önceki yılın aynı dönemine göre FAVÖK marjı 1.124 baz puan artışla %22,9 olmuştur.
Net zararı 2. çeyrekte geçen yılın aynı çeyreğine göre %90,03 azalışla 1.362 milyon TL olmuştur. 2025 yılının ilk 6 ayında 11.674 milyon TL net zarar açıklayan şirket, 2026 yılının ilk 6 ayında 492 milyon TL net kar açıklamıştır.
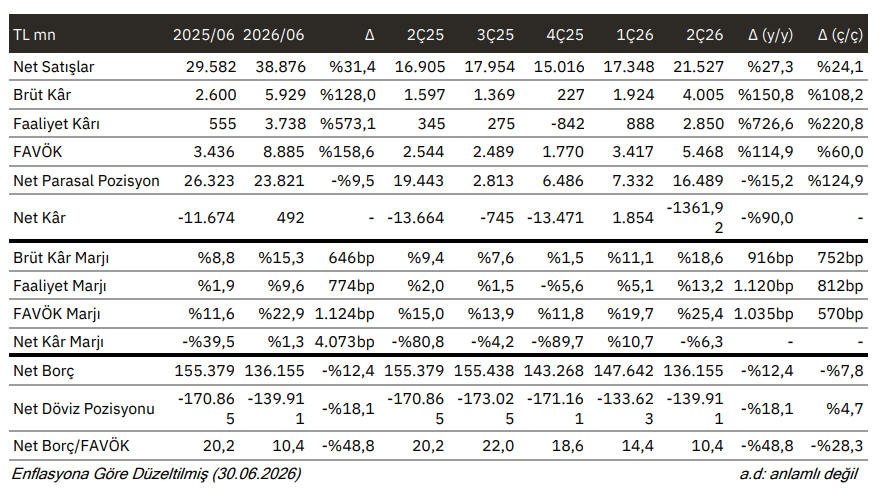
Sonuç: 2Ç26’da net satışlar yıllık %27,3 artarak 21,5 mlr TL seviyesine yükseldi. Brüt kâr ise yıllık %150,8 artarak 4,0 mlr TL’ye ulaşırken, brüt kâr marjı 916bp artışla %18,6 oldu. FAVÖK yıllık %114,9 artarak 5,5 mlr TL seviyesine yükseldi ve FAVÖK marjı 1.035bp artarak %25,4 seviyesine ulaştı. Vergi öncesi kâr, 2Ç26’da 5.772 mn TL olarak gerçekleşerek 2Ç25’teki 12,5 mlr TL vergi öncesi zarara kıyasla belirgin bir toparlanma gösterdi. Bu iyileşmede operasyonel performanstaki toparlanmanın yanı sıra finansman giderlerindeki önemli düşüş etkili oldu.Güçlü vergi öncesi kâra rağmen şirket, 2Ç26’da 7,1 mlr TL tutarında ertelenmiş vergi gideri nedeniyle net zarar açıkladı. Söz konusu ertelenmiş vergi gideri, 2Ç25’te kaydedilen 1.164 mn TL’nin altı katından fazla seviyededir. Dolayısıyla net kârın zarara dönmesinin temel nedeni ertelenmiş vergi kalemindeki değişim olurken, temel operasyonel performans ciro, marjlar ve FAVÖK açısından yıllık bazda güçlü bir iyileşme göstermiştir. Net borç yıllık %12,4 azalarak 136,2 mlr TL’ye geriledi. FAVÖK’teki toparlanmayla birlikte kaldıraç oranında da belirgin bir iyileşme sağlandı ve Net Borç/FAVÖK oranı 2Ç25’teki 20,2x seviyesinden 10,4x’e geriledi. Genel olarak sonuçları pozitif değerlendiriyoruz. Ciro, marjlar, FAVÖK ve kaldıraç göstergelerindeki güçlü yıllık iyileşme operasyonel toparlanmaya işaret ederken, net zarar operasyonel zayıflıktan ziyade ertelenmiş vergi kalemindeki değişimden kaynaklanmaktadır. Şirket, tahminlerimize göre 2026T 16,2x FD/FAVÖK çarpanıyla işlem görmekte olup, hisse yılbaşından bu yana XU100 endeksinin %24 altında performans göstermiştir.”
Kaynak: Gedik Yatırım Araştırma
Gedik Yatırım yasal uyarısı: Burada yer alan bilgiler Gedik Yatırım Menkul Değerler A.Ş. tarafından genel bilgilendirme amacı ile hazırlanmıştır. Yatırım Danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak Yatırım Danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Herhangi bir yatırım aracının alım-satım önerisi ya da getiri vaadi olarak yorumlanmamalıdır. Bu görüşler mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir. Burada yer alan fiyatlar, veriler ve bilgilerin tam ve doğru olduğu garanti edilemez; içerik, haber verilmeksizin değiştirilebilir. Tüm veriler, Gedik Yatırım Menkul Değerler A.Ş. tarafından güvenilir olduğuna inanılan kaynaklardan alınmıştır. Bu kaynakların kullanılması nedeni ile ortaya çıkabilecek hatalardan Gedik Yatırım Menkul Değerler A.Ş. sorumlu değildir.
Rota Borsa yasal uyarısı: Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.