Aselsan Elektronik Sanayi ve Ticaret A.Ş. (ASELS) 2026 yılı 2. çeyrek finansal sonuçları açıklandı. Bilanço sonrasında Şirketin finansal tabloları için değerlendirme, Deniz Yatırım Menkul Kıymetler A.Ş.’den geldi.

Aselsan Elektronik Sanayi ve Ticaret A.Ş. hisse haberleri – ASELS hisse yorumu
Deniz Yatırım değerlendirmesi şu şekilde; “Değerlendirme: Olumlu; Aselsan, 2Ç26 döneminde 51.782 milyon TL satış geliri (Konsensüs: 47.461 milyon TL / Deniz Yatırım: 49.827 milyon TL), 13.995 milyon TL FAVÖK (Konsensüs: 12.189 milyon TL / Deniz Yatırım: 13.249 milyon TL) ve 8.511 milyon TL net kar (Konsensüs: 6.917 milyon TL /Deniz Yatırım: 6.628 milyon TL) açıkladı. Bu dönem finansallarında, parasal kazanç/kayıp kalemi altında 284 milyon TL’lik olumsuz etki oluştu.
■ Bilançoda olumlu okuduğumuz detaylar
✓ Satış geliri ve FAVÖK büyümesine ek olarak bakiye siparişlerdeki artış.
■ Bilançoda olumsuz okuduğumuz detaylar
✓ Net borçta artış.
■ Bilançoya dair kısa değerlendirmemiz
→ Beklentiler üzerinde açıklanan, reel büyümenin ve FAVÖK marjındaki toparlanmanın devam ettiği bilançoyu olumlu olarak değerlendiriyoruz.
■ Aselsan’ın satış geliri 2Ç26 döneminde geçen yılın aynı dönemine göre %33 artarak 51.782 milyon TL olarak gerçekleşti. Bu dönemde yurt içi satışlar %19, yurt dışı satışlar ise %153 artış gösterdi. 2Ç25 döneminde toplam gelirler içinde ihracatın payı %10 seviyesinde iken bu dönemde %20’ye yükselmiş oldu.
■ 2Ç26 döneminde FAVÖK %32 artışla 13.995 milyon TL seviyesine yükselirken, FAVÖK marjı 0,1 puan azalışla %27 seviyesinde gerçekleşti.
■ Şirket, 2Ç26 döneminde 2.121 milyon TL seviyesinde net diğer gelir (2Ç25: 3.516 milyon TL net gider) ve 3.145 milyon TL seviyesinde net finansman gideri (2Ç25: 4.302 milyon TL net finansman geliri) kaydetti. Ayrıca, parasal kazanç/kayıp kalemi altında 284 milyon TL’lik olumsuz etki oluştu.
■ 2Ç25 döneminde negatif olan VÖK, 2Ç26 döneminde parasal kayıp kalemindeki azalan baskı ve devam eden operasyonel karlılık paralelinde pozitif tarafta kaldı. VÖK, bu dönemde 10.376 milyon TL seviyesinde gerçekleşti.
■ Şirket, 2Ç26 döneminde %61 artışla 8.511 milyon TL net kar açıkladı. Vergi gideri 1.865 milyon TL olarak kaydedildi.
■ 2Ç26 dönem sonu itibariyle Şirket’in 33.824 milyon TL net borç pozisyonu bulunmaktadır (1Ç26: 23.633 milyon TL net borç). Net borç/FAVÖK oranı ise 2Ç26 dönemi sonu itibariyle 0,6x seviyesindedir (1Ç26: 0,4x).
■ Aselsan, yılın ikinci çeyreğinde işletme faaliyetlerinden 8.932 milyon TL ve finansman faaliyetlerinden kaynaklanan 17.949 milyon TL net nakit girişi elde ederken, yatırım faaliyetlerinden 19.005 milyon TL nakit çıkışı açıkladı. Böylelikle yılın ilk yarısında işletme faaliyetlerinden 15.206 milyon TL ve finansman faaliyetlerinden kaynaklanan 27.717 milyon TL net nakit girişi elde ederken, yatırım faaliyetlerinden 33.538 milyon TL nakit çıkışı gerçekleştirdi.
■ Şirket, 2026 yılı beklentilerini korumaya devam etti. Hatırlayacak olursak Şirket’in 2026 yılına yönelik beklentileri; i) %10 üzeri net satış geliri büyümesi ii) %24 üzeri FAVÖK marjı iii) 50 milyar TL’nin üzerinde yatırım harcaması gerçekleştirilmesi yönündedir.
■ 1Ç26 döneminde yeni alınan sözleşme bedeli 1,3 milyar USD seviyesine iken ilk yarıyılda bu tutar 4,9 milyar USD seviyesine yükselmiştir. Bakiye siparişi ise 23,2 milyar USD ile rekor düzeye ulaşmıştır.
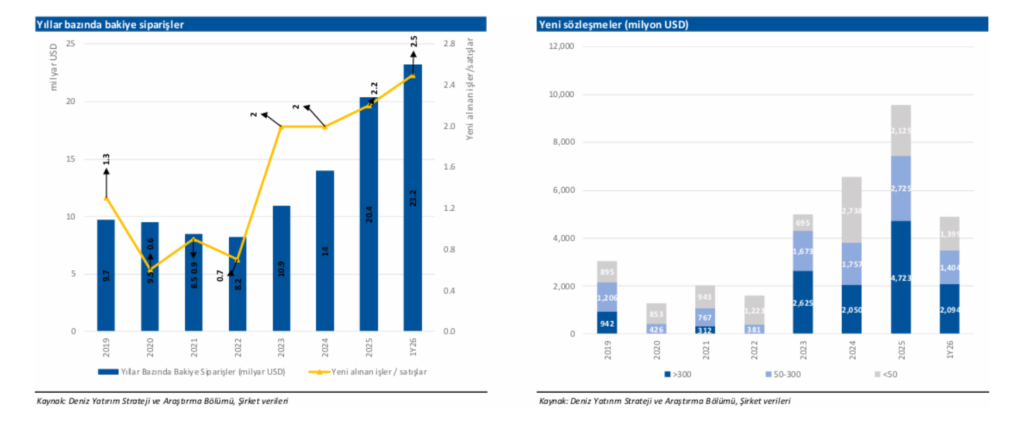
■ Şirket’in paylaştığı bakiye sipariş yaşlandırması tablosunda Aselsan’ın 2029 yılına dek 4 milyar USD’nin üzerinde gelir potansiyeli olduğu dikkat çekmektedir. 2026 yılın kalan 6 ayı için ise 3.3-3.9 milyar USD’lik gelire işaret edilmiştir.
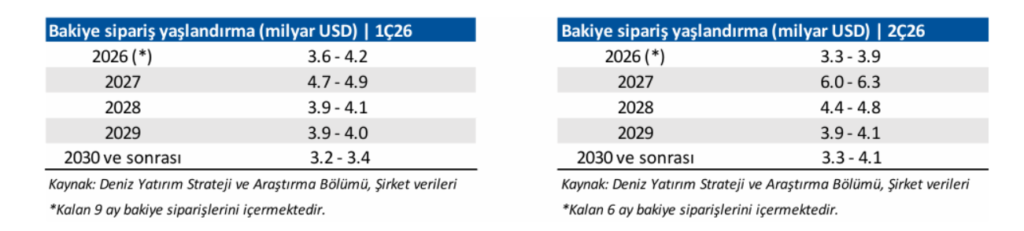
■ Genel değerlendirme: Değişen makro beklentilerimizin yanı sıra bakiye sipariş yaşlandırmasında işaret edilen gelir potansiyeli ışığında satış geliri tahminimizi 257,8 milyar TL’den 277,4 milyar TL’ye revize ederken FAVÖK marjı beklentimizi %26,8 seviyesinde koruyarak FAVÖK beklentimizi 74,3 milyar TL olarak revize ediyoruz. Bu paralelde net kar tahminimizi 40,9 milyar TL’den 49,9 milyar TL’ye yükseltiyoruz.
■ ASELS’i 17 Temmuz 2023 tarihinden bu yana, 36,49 TL ortalama maliyet ile Döngüsel Portföyümüzde taşıdığımızı, 2025’teki hızlı yükseliş hareketinin başlangıcından çok daha önce ve uzun süredir beğendiğimizi ve mevcut pozisyonu ile beğenmeye devam ettiğimizi önemle hatırlatmak isteriz. Bununla birlikte, 2026’nın öne çıkan sektör ve şirketleri arasında ‘savunma’ ve ‘Aselsan’ı da Strateji Raporumuzda belirttik ve henüz bu fikrimizde değişiklik bulunmuyor. Şirket’e yönelik önerimizde 1Ç25 finansallarını takiben gerçekleştirdiğimiz revizyon (TUT önerisi), hızlı ve güçlü yükseliş performansının mevcut koşullarda temel analiz açısından ‘kayda değer’ ek getiri potansiyeline imkan tanımaması kaynaklı olup, savunma sektörüne ve Aselsan’a yönelik orta-uzun vadeli pozitif düşüncelerimizde herhangi bir negatif değişiklik söz konusu değildir. Şirket’in yakaladığı pozitif ivmeyi, artan sipariş bakiyelerini ve finansallardaki güçlenmeyi olumlu anlamda not eder pozisyonumuzu koruyoruz.”
Kaynak: Deniz Yatırım Araştırma
Deniz Yatırım yasal uyarısı: Bu rapor/e-posta içerisinde yer alan değerlendirmeler Deniz Yatırım Menkul Kıymetler A.Ş. tarafından, güvenilir olduğuna inanılan kaynaklardan elde edilen bilgi ve veriler kullanılarak genel nitelikte hazırlanmıştır. Raporda yer alan ifadeler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir ve hiçbir şekilde alış veya satış yapılması yönünde yönlendirme olarak değerlendirilmemelidir. Deniz Yatırım, bu bilgilerin doğru, eksiksiz ve değişmez olduğunu garanti etmemektedir. Bu sebeple, okuyucuların, bu raporlardan elde edilen bilgilere dayanarak hareket etmeden önce, bilgilerin doğruluğunu teyit etmeleri önerilir ve bu bilgilere dayanılarak aldıkları kararlarda sorumluluk okuyucuların kendilerine aittir. Bilgilerin eksikliği ve yanlışlığından Deniz Yatırım hiçbir şekilde sorumlu tutulamaz. Ayrıca, Deniz Yatırım ve DenizBank Finansal Hizmetler Grubu çalışanları ve danışmanlarının, herhangi bir şekilde bu rapor/e-posta içerisinde yer alan bilgiler dolayısıyla ortaya çıkabilecek, doğrudan veya dolaylı zararlarla ilgili herhangi bir sorumluluğu yoktur. Burada yer alan bilgiler sermaye piyasası aracına yönelik bir yatırım tavsiyesi, alım-satım önerisi ya da getiri vaadi değildir ve yatırım danışmanlığı kapsamında yer almamaktadır. Yatırım Danışmanlığı hizmeti; yetkili kuruluşlar tarafından imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde kişilerin risk ve getiri tercihleri dikkate alınarak kişiye özel sunulmaktadır. Sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.
Rota Borsa yasal uyarısı: Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.