Türk Traktör ve Ziraat Makineleri A.Ş. (TTRAK) 2026 yılı 2. çeyrek finansal sonuçları açıklandı. Bilanço sonrasında Şirketin finansal tabloları için değerlendirme, İş Yatırım Menkul Değerler A.Ş.’den geldi.

Türk Traktör ve Ziraat Makineleri A.Ş. hisse haberleri – TTRAK hisse yorumu
İş Yatırım değerlendirmesi şu şekilde; “Gerçekleşen ve Tahminler: Ertelenmiş vergi geliri net kârın beklentileri belirgin şekilde aşmasını sağladı. Beklentileri belirgin şekilde geride bırakan Türk Traktör, 2Ç26’da yıllık bazda %56 artışla 696 milyon TL net kâr açıkladı (İş Yatırım: -259 milyon TL, Piyasa: 112 milyon TL). Zayıf operasyonel performansa rağmen net kârdaki büyüme, 2Ç26’da kaydedilen 969 milyon TL’lik ertelenmiş vergi gelirinden kaynaklandı. Beklentilerin üzerinde gerçekleşen vergi gelirleri, net kâr tahminimizdeki sapmanın temel nedeni oldu. Ciro, tahminlerle uyumlu olarak 2Ç26’da yıllık bazda %22 düşüşle 12,9 milyar TL’ye geriledi (İş Yatırım: 12,9 milyar TL, Piyasa: 12,9 milyar TL). FAVÖK, tahminleri %8 aşarak 570 milyon TL seviyesinde gerçekleşirken, yıllık bazda %65 düşüş gösterdi ve FAVÖK marjı 2Ç26’da 5,5 puan daralarak %4,4’e geriledi.
Son Çeyrekte Öne Çıkanlar: Zayıf iç pazar koşulları yurtiçi satışları baskılıyor. Yurtiçi gelirler, Zayıf pazar koşulları nedeniyle yurt içi satış hacminin %52 oranında daralmasının etkisiyle, 2Ç26’da %45 geriledi. Yüksek girdi maliyetleri, düşük tahıl fiyatları ve makroekonomik zorlukların tetiklediği zayıf iç pazar talebi 2Ç26’da da devam ederek Türkiye traktör pazarının 1Y26’da yılbaşından bu yana %55 daralmasına (2025’teki %36’lık düşüşün ardından) yol açtı. Türk Traktör’ün yurtiçi pazar payı 1Y25’teki %40,9 seviyesinden 1Y26’da %41,8’e yükseldi. İhracat gelirleri, 2Ç26’daki %39’luk satış hacmi artışı sayesinde yıllık bazda %30 büyüdü. Yurtiçi gelirlerin toplam gelirler içindeki payı 2Ç25’teki %69 seviyesinden 2Ç26’da %48’e geriledi.
Zayıf operasyonel marjlar. Şirket’in brüt kâr marjı 2Ç26’da yıllık bazda 6,6 puan gerileyerek %9,0’a düştü. Faaliyet giderleri yıllık bazda %12’lik bir gerileme gösterse de, Faaliyet Giderleri/Satışlar oranı zayıf ciro üretimi sebebiyle 2Ç25’teki %9,5 seviyesinden 2Ç26’da %10,7 seviyesine yükseldi. Sonuç olarak FAVÖK marjı 2Ç26’da yıllık bazda 5,5 puan gerileyerek %4,4 seviyesine indi. Sert iç pazar koşulları altındaki hacim daralması, görece daha az kârlı olan ihracatın toplam gelirler içindeki payının artması ile düşük kapasite kullanım oranı, 2Ç26’daki marj erimesinin arkasındaki ana nedenler olarak öne çıkıyor.
Serbest Nakit Akışında gerileme. Serbest nakit akışı, temel olarak zayıf operasyonel performans ve 2Ç26’daki yatırım faaliyetlerine ilişkin nakit çıkışları nedeniyle 2Ç25’teki 1.733 milyon TL seviyesinden 2Ç26’da 91 milyon TL’ye geriledi. Şirket’in net borç pozisyonu ise 1Ç26 sonundaki 9,8 milyar TL seviyesinden 2Ç26 sonunda 9,0 milyar TL’ye iyileşme gösterdi.
2026 Beklentileri. Türk Traktör, 2026 yılı için yurtiçi traktör pazarı beklentisini önceki 20 bin – 26 bin adet seviyesinden 21 bin – 26 bin adet seviyesine hafifçe yukarı yönlü revize etti. Buna paralel olarak Şirket’in yurtiçi traktör satış hacmi hedefi de önceki 8 bin – 10 bin adetten 8,5 bin – 10 bin adete hafifçe yukarı yönlü revize edildi. 2026 yılı için 11 bin – 13,5 bin adetlik ihracat hacmi hedefi ve 60 – 70 milyon ABD Doları seviyesindeki yatırım harcamaları beklentisi ise değiştirilmedi.
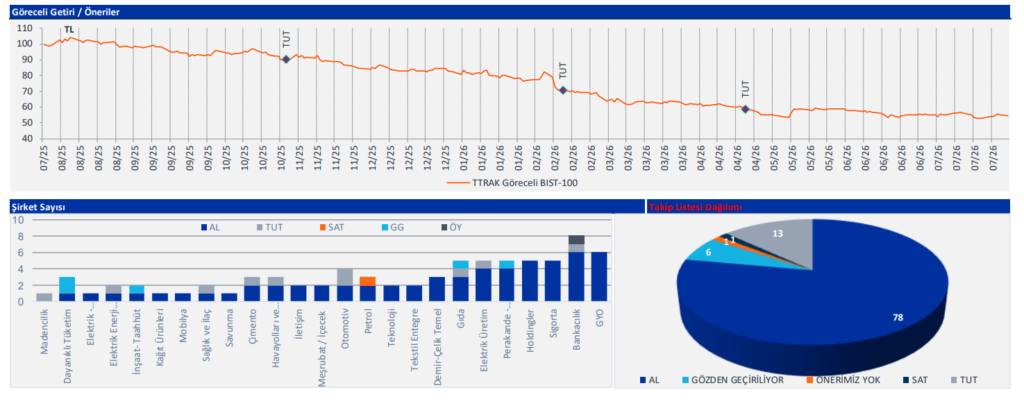
Yorum. Türk Traktör’ün beklentilerin üzerinde gerçekleşen 2Ç26 net kâr ve FAVÖK rakamlarının, bugün açılışta hisse üzerinde olumlu bir piyasa tepkisi yaratmasını bekliyoruz. Hisse, dün BIST-100 endeksinin %1,3, son bir haftada ise %1,0 gerisinde performans gösterirken, yılbaşından bu yana endekse göre negatif ayrışma %34,5’e ulaştı.”
Kaynak: İş Yatırım Araştırma
İş Yatırım yasal uyarısı: Burada yer alan bilgiler İş Yatırım Menkul Değerler A.Ş. tarafından bilgilendirme amacı ile hazırlanmıştır. Yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Herhangi bir yatırım aracının alım-satım önerisi ya da getiri vaadi olarak yorumlanmamalıdır. Bu görüşler mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir. Burada yer alan fiyatlar, veriler ve bilgilerin tam ve doğru olduğu garanti edilemez; içerik, haber verilmeksizin değiştirilebilir. Tüm veriler, İş Yatırım Menkul Değerler A.Ş. tarafından güvenilir olduğuna inanılan kaynaklardan alınmıştır. Bu kaynakların kullanılması nedeni ile ortaya çıkabilecek hatalardan İş Yatırım Menkul Değerler A.Ş. sorumlu değildir.
Rota Borsa yasal uyarısı: Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.