TÜPRAŞ – Türkiye Petrol Rafinerileri A.Ş. (TUPRS) 2026 yılı 2. çeyrek finansal sonuçları açıklandı. Bilanço sonrasında Şirketin finansal tabloları için değerlendirme, Ziraat Yatırım Menkul Değerler A.Ş.’den geldi.

Tüpraş – Türkiye Petrol Rafinerileri A.Ş. hisse haberleri – TUPRS hisse yorumu
Ziraat Yatırım değerlendirmesi şu şekilde; “Tüpraş, Güçlü Rafineri Marjlarının Desteğiyle 2Ç2026’da Beklentilerin Üzerinde 45,9 Milyar TL Ana Ortaklık Net Dönem Kar Açıkladı… Tüpraş’ın 2Ç2026 ana ortaklık net dönem karı 45.878mn TL’ye yükselirken, bu rakam ortalama piyasa beklentisi olan 30.674mn TL’nin yaklaşık %50 üzerinde gerçekleşmiştir. Bizim beklentimiz ise 34.518mn TL net kar açıklanması yönündeydi. Tahminimizdeki sapmada güçlü ürün marjlarının ve faaliyet dışı finansal gelirlerin beklentimizin üzerinde gerçekleşmesi etkili olmuştur.
Satış gelirleri, satış hacmindeki yıllık %4’lük artışın ve Brent petrol fiyatlarının 2Ç2026’da ortalama %28 yükselmesinin etkisiyle yıllık %59,7 artarak 386,4 milyar TL seviyesinde gerçekleşmiştir. Güçlü ürün marjları ve yüksek kapasite kullanımının desteğiyle, Brent petrol fiyatlarındaki yükselişe bağlı maliyet artışına rağmen brüt kar marjı 6,1 puan iyileşerek %15,8 seviyesine ulaşmıştır. Operasyonel giderler aynı dönemde %16,6 oranında artarken, diğer faaliyetlerden 3.066mn TL net gider (2Ç2025: 1.288mn TL net gider) kaydedilmiştir. Buna rağmen faaliyet karı yıllık %268 artışla 46,8 milyar TL seviyesine yükselmiştir. Şirket’in ikinci çeyrek FAVÖK’ü 54,8 milyar TL ile piyasa beklentisi olan 39,2 milyar TL’nin ve beklentimiz olan 42.270mn TL’nin üzerinde gerçekleşmiştir. FAVÖK yıllık bazda %196 artarken, FAVÖK marjı ise %14,1 seviyesinde gerçekleşmiştir.
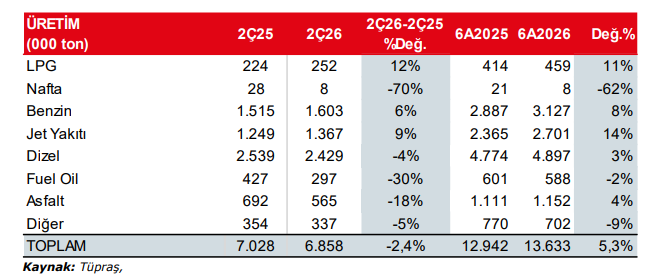
Net rafineri marjı, 2Ç2026’da 21,4$/varil seviyesinde gerçekleşerek geçen yılın aynı dönemindeki 5,3$/varil seviyesine göre 16,1$/varil artış kaydetmiştir. Şirket yüksek kapasite kullanım oranı ile 6,9mn ton üretim ve yıllık %4 artışla 7,9mn ton satış gerçekleşmiştir. Bununla birlikte Orta Doğu kaynaklı arz güvenliği riskleri ve Hürmüz Boğazı’na yönelik hassasiyet, ürün marjlarının tarihsel ortalamaların üzerinde kalmasını destekleyen ana unsurlardan biri olmaya devam etmektedir. Finansman tarafında 3.147mn TL net gelir kaydedilirken, geçen yıl aynı dönemde 292mn TL olan parasal kazanç bu çeyrekte 812mn TL parasal kayba dönüşmüştür. 3.729mn TL vergi gideri sonrasında ana ortaklık net dönem karı 45,9 milyar TL olarak gerçekleşmiştir.
2Ç2026 karıyla birlikte şirketin 2026 yılı ilk altı aylık ana ortaklık net dönem karı 49,8 milyar TL seviyesine ulaşmıştır. Geçen yılın aynı döneminde şirket 11.872mn TL ana ortaklık net dönem karı açıklamıştı.
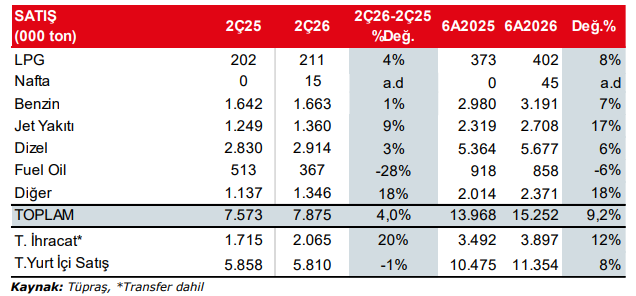
Tüpraş’ın satış miktarı ikinci çeyrekte 7,9mn ton olarak gerçekleşti… Şirket’in toplam satış miktarı, ikinci çeyrekte yıllık bazda %4 artarak
7,9mn tona yükselmiştir. İhracat satışlarının 2,1mn ton ile bir önceki yılın aynı dönemine göre %20 oranında artması bu yükselişte önemli bir etken olmuştur. Söz konusu dönemde ürün grubu bazında farklılaşan bir görünüm izlenmiştir. Jet Yakıtı satış miktarı bu dönemde 2Ç2025’e göre %9 oranında artarken, Fuel Oil satış miktarı ise %28 oranında azalmıştır.
Tüpraş’ın 2Ç2026 kapasite kullanım oranı %86,3… Tüpraş, 2Ç2026 döneminde 6,6mn ton üretim gerçekleştirirken, kapasite kullanım oranı İzmit Rafinerisi’nde gerçekleştirilen planlı bakım duruşunun etkisiyle geçen yılın aynı dönemine göre 4,7 puan gerileyerek %86,3 seviyesinde gerçekleşmiştir (2Ç2025: %91). Buna rağmen kapasite kullanım oranı tarihsel ortalamalara yakın seyrini korumuş ve operasyonel performans üzerinde belirgin bir olumsuzluk yaratmamıştır.
Ürün marjlarında belirgin artış görülmüştür… Orta Doğu’daki çatışmaların tetiklediği arz güvenliği endişeleri, küresel rafineri duruşları ve Hürmüz Boğazı kaynaklı ticaret akışındaki aksamalar, 2Ç2026’da ürün marjlarını desteklemeye devam etmiştir. Bu gelişmelerin etkisiyle motorin marjı 2Ç2025’teki 17,1$/varil seviyesinden 49,3$/varil’e yükselirken, jet yakıtı marjı Körfez Bölgesi’ndeki arızi rafineri duruşları ve güçlü talebin etkisiyle 16,0$/varil’den 52,0$/varil’e çıkarak tarihsel bandın belirgin şekilde üzerine ulaşmıştır. Benzin marjı ise düşük stok seviyeleri, rafineri üretiminin orta distilat ürünlerine yönlendirilmesi ve güçlü mevsimsel talebin desteğiyle 16,2$/varil’den 24,3$/varil’e yükselmiştir. Buna karşın, yüksek kükürtlü fuel oil (YKFO) marjı ticaret akışındaki kısıtlamaların yol açtığı zayıf piyasa talebi nedeniyle -21,0$/varil seviyesine gerilemiştir. Bu görünüm neticesinde Tüpraş’ın net rafineri marjı 2Ç2026’da 21,4$/varil seviyesine yükselerek güçlü operasyonel performansı desteklemiştir.
Tüpraş, güçlü ilk yarı performansının ardından 2026 yılı beklentilerini güncelleyerek net rafineri marjı beklentisini 6-7$/varilden 13-15$/varil seviyesine yükseltmiştir. Ayrıca Şirket’in net nakit pozisyonu çeyreksel bazda %75 artarak 130,7 milyar TL’ye yükselmiştir.
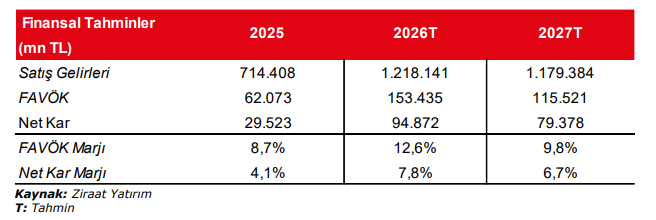
Şirket’in bu yıl 94,9 milyar TL kar kaydetmesini bekliyoruz… Tüpraş’la ilgili beklentilerimizi 2026 yılının ilk yarıyıl gerçekleşmelerinin ardından güncelliyoruz. Buna göre, 2026 yılsonu satış gelirleri tahminimiz 1.218.141mn TL iken, FAVÖK marjı tahminimiz de %12,6 seviyesindedir. Ek olarak, Şirket’in 94.872mn TL net kar kaydetmesini bekliyoruz.
Kaynak: Ziraat Yatırım Araştırma
Ziraat Yatırım yasal uyarısı: Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.
Rota Borsa yasal uyarısı: Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.