Enka İnşaat ve Sanayi A.Ş. (ENKAI) 2026 yılı 3. çeyrek finansal sonuçları açıklandı. Bilanço sonrasında Şirketin finansal tabloları için değerlendirme, Ziraat Yatırım Menkul Değerler A.Ş.’den geldi.


Enka İnşaat ve Sanayi A.Ş. hisse haberleri – ENKAI hisse yorumu
Ziraat Yatırım değerlendirmesi şu şekilde; “Enka İnşaat’ın 3Ç2026’daki Ana Ortaklık Net Dönem Karı Beklentilerin Altında Gerçekleşti… Enka İnşaat’ın 3Ç2026’daki ana ortaklık net dönem karı yıllık %68 azalarak 3.422mn TL olarak gerçekleşmiştir (3Ç2025: 10.711mn TL). Ortalama piyasa beklentisi 5.291mn TL idi. Net kardaki azalışta, yatırım faaliyetlerinden kaydedilen 2.440mn TL net gider belirleyici olmuştur. Geçen yılın aynı döneminde yatırım faaliyetlerinden 7.493mn TL net gelir elde edilmişti.
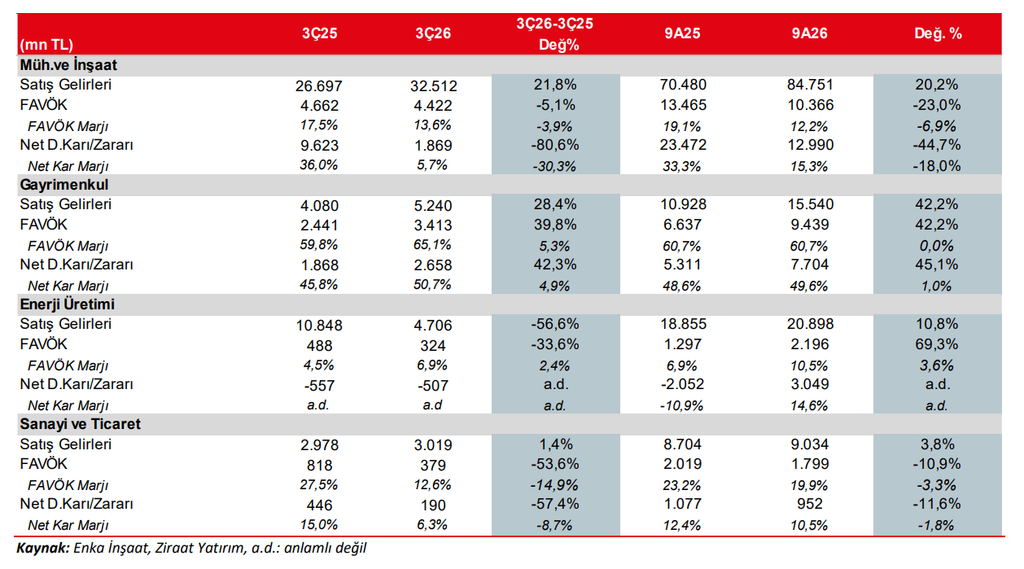
Enka’nın konsolide satış gelirleri üçüncü çeyrekte yıllık %2 artarak 45.477mn TL’ye ulaşmıştır. Piyasa beklentisi 45.618mn TL idi. Mühendislik ve inşaat segmentinin satışları %21,8 artışla 32.512mn TL’ye, gayrimenkul kiralama gelirleri %28,4 artışla 5.240mn TL’ye yükselirken, enerji segmentinin satışları ise %56,6 azalarak 4.706mn TL’ye gerilemiştir. Brüt kar %5,4 artışla 9.131mn TL’ye yükselirken, faaliyet giderlerindeki artışın etkisiyle esas faaliyet karı ise %17,2 azalarak 6.021mn TL’ye gerilemiştir.
Grubun FAVÖK’ü yıllık %1,5 artarak 8.538mn TL’ye ulaşmıştır (piyasa beklentisi: 8.903mn TL). FAVÖK marjı %18,8 seviyesinde gerçekleşmiştir. Gayrimenkul segmentindeki güçlü performansa karşın enerji segmentindeki zayıf operasyonel görünüm konsolide karlılığı sınırlamıştır. Yatırım faaliyetlerinden kaydedilen 2.440mn TL net gider, 681mn TL net finansman geliri, 345mn TL parasal kayıp, 788mn TL azınlık payı ve 293mn TL net vergi geliri sonrasında ana ortaklık net dönem karı 3.422mn TL olarak gerçekleşmiştir. Üçüncü çeyrek sonuçlarıyla birlikte Şirketin 9A2026 ana ortaklık net dönem karı 21.869mn TL olmuştur Şirketin üçüncü çeyrek sonu itibarıyla finansal yatırımlar dahil net nakit pozisyonu 5,44 milyar USD (266,3 milyar TL) seviyesinde gerçekleşmiştir (2Ç2026: 5,37 milyar USD veya 250,3 milyar TL).
Şirket Yönetim Kurulu, 2026 yılı dokuz aylık net dönem karından karşılanmak üzere toplam 6 milyar TL tutarında kar payı avansı dağıtılmasına karar vermiştir. Pay başına brüt 1 TL (net 0,85 TL) tutarındaki kar payı avansının hak kullanım tarihi 6 Ocak 2027, ödeme tarihi ise 8 Ocak 2027 olarak belirlenmiştir.
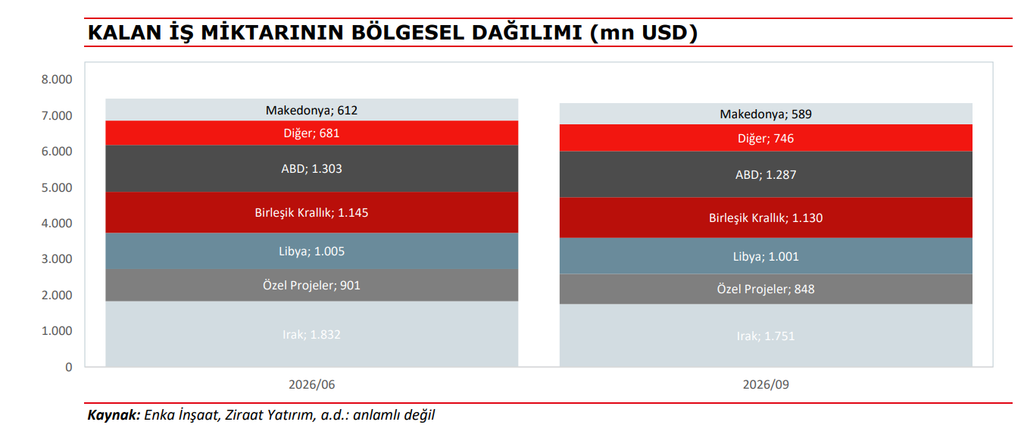
Bekleyen iş miktarı 2026 üçüncü çeyrek sonunda 8.143mn USD… Bakiye iş portföyünde Irak %21,5 ile ilk sırada yer alırken, ABD %15,8, Birleşik Krallık %13,9 ve Libya %12,3 paya sahiptir. Türkiye’nin bakiye işlerdeki payı %2,4 ile sınırlıdır.
Mühendislik ve İnşaat segmentinde operasyonel karlılık üzerindeki baskı devam etti… Mühendislik ve inşaat segmentinin satış gelirleri 3Ç2026’da yıllık %21,8 artarak 32.512mn TL’ye ulaşırken, segment FAVÖK’ü %5,1 azalarak 4.422mn TL’ye gerilemiştir. Buna bağlı olarak FAVÖK marjı %17,5’ten %13,6’ya düşmüştür. Net dönem karı ise %80,6 azalarak 1.869mn TL olarak gerçekleşmiştir (3Ç2025: 9.623mn TL). Şirketin finansal yatırım portföyünde üçüncü çeyrekte 5.064mn TL değerleme zararı oluşurken, bunun 3.588mn TL’si yabancı devlet tahvillerinden kaynaklanmıştır. Finansal yatırımlardan sağlanan diğer gelirlerin katkısıyla yatırım faaliyetlerinden kaydedilen net gider 2.440mn TL seviyesinde gerçekleşmiştir. Geçen yılın aynı döneminde yatırım faaliyetlerinden 7.493mn TL net gelir elde edilmişti. Taahhüt faaliyetlerinde satış gelirlerindeki güçlü büyümeye karşın artan faaliyet giderleri operasyonel karlılığı baskılamıştır. Bununla birlikte segmentin FAVÖK marjının ikinci çeyrekteki %3,7 seviyesinden %13,6’ya toparlanması, yıllık bazda devam eden karlılık baskısına karşın çeyreksel görünümde iyileşmeye işaret etmiştir.
Gayrimenkul Kiralama segmentinde gelir artışı ve güçlü karlılık devam etti… Gayrimenkul kiralama gelirleri, %28,4 artarak 5.240mn TL’ye ulaşmıştır. Segment FAVÖK’ü %39,8 artışla 3.413mn TL’ye yükselirken, FAVÖK marjı 5,3 puan artışla %65,1’e çıkmıştır. Segmentin net dönem karı ise %42,3 artarak 2.658mn TL olarak gerçekleşmiştir (3Ç2025: 1.868mn TL). Şirketin dokuz aylık gayrimenkul kiralama gelirleri USD bazında %20,5 artarak 350mn USD’ye ulaşmıştır.
Enerji segmentinde düşen gelirlerle birlikte zarar devam etti… Enerji segmentinin satış gelirleri 3Ç2026’da yıllık %56,6 azalarak 4.706mn TL’ye gerilemiştir. FAVÖK %33,7 azalarak 324mn TL’ye gerilerken, FAVÖK marjı %4,5’ten %6,9’a yükselmiştir. Kaydedilen 344mn TL parasal kayba karşın 306mn TL ertelenmiş vergi gelirinin desteğiyle net dönem zararı 507mn TL olmuştur (3Ç2025: 557mn TL net zarar). 852 MW kapasiteli Kırklareli doğal gaz kombine çevrim santrali Mart 2026 sonunda devreye alınırken, Bulgaristan’daki 45 MWp kapasiteli GES üretimini sürdürmektedir. Veri merkezi yatırımları kapsamında Tuzla’daki 11 MW IT gücündeki tesiste devreye alma çalışmalarının Aralık 2026’da başlaması planlanırken, Tuzla-2 (30 MW), Gebze ilk faz (18 MW) ve Ankara (19 MW) projelerinde inşaat öncesi çalışmalar devam etmektedir.”
Kaynak: Ziraat Yatırım Araştırma
Ziraat Yatırım yasal uyarısı: Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.
Rota Borsa yasal uyarısı: Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.