Çan2 Termik A.Ş. (CANTE) 2026 yılı 2. çeyrek finansal sonuçları kamuya açıklandı. Bilanço sonrası Şirketin finansal tabloları için değerlendirme, Marbaş Menkul Değerler A.Ş.’den geldi.

Çan2 Termik A.Ş. hisse haberleri – CANTE hisse yorumu
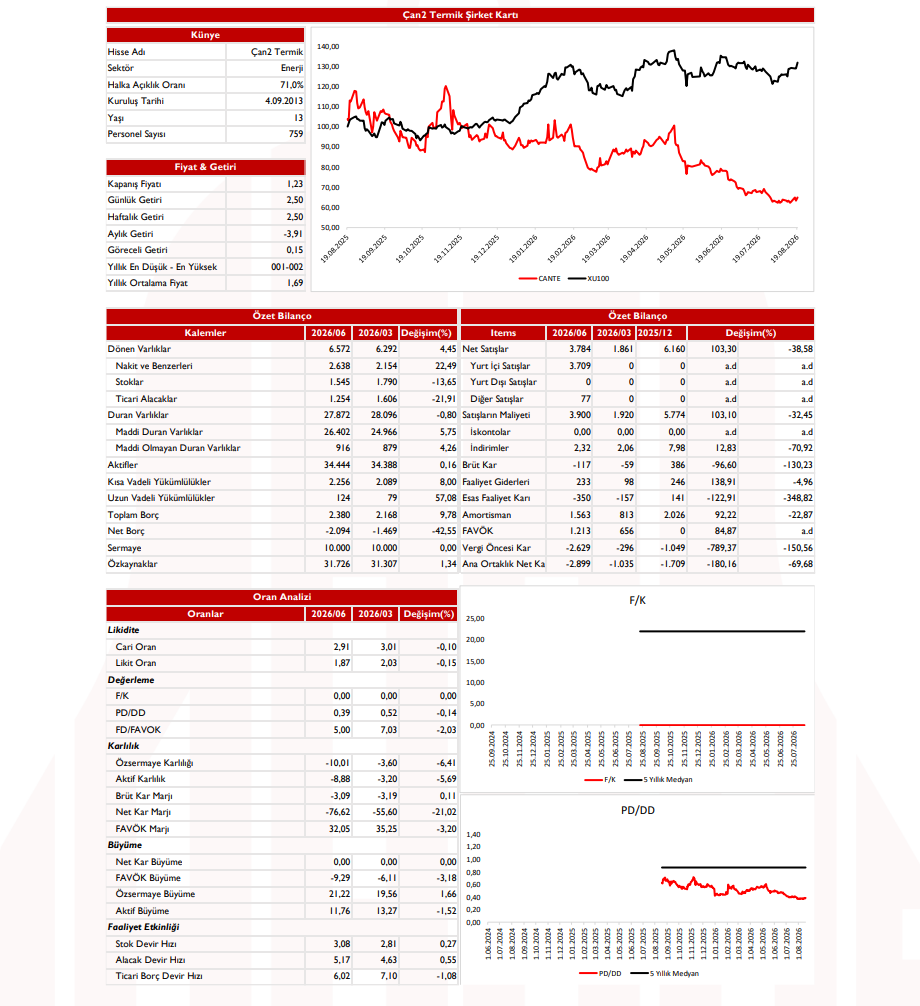
Marbaş Menkul değerlendirmesi şu şekilde; “Finansallarda maliyet baskısı. Çan2 Termik, 2Ç26’da 1,792 milyar TL hasılat, 510,68 milyon TL FAVÖK ve 1,792 milyar TL net zarar ile beklentilerimize paralel hasılat ve beklentilerimizin altında FAVÖK açıkladı.
Termik santraller sektördeki payını koruyor. 2026 yılının ilk yarısında Türkiye’de toplam elektrik üretimi 176.443 GWh olmuştur. Termik santrallerden üretim ise 44.925 GWh olarak gerçekleşmiş ve toplam üretimin %25,46’sını oluşturmuştur. Kurulu güç kompozisyonu incelendiğinde, termik santrallerin toplam kurulu gücünün %1,26 düşüşle
22.026 MW seviyesine gerilediği görülüyor. Yerli kömür santrallerine teşvik mekanizmasıyla birlikte termik santrallerden üretim payının önümüzdeki dönemde artış göstermesi bekleniyor.
Elektrik üretimindeki güçlü seyir devam ediyor. Şirket, yılın ilk yarısında geçen yılın aynı dönemine göre %33,79 artışla 1.065 GWh brüt elektrik üretimi, 701 GWh net elektrik üretimi gerçekleştirdi. Çeyrek özelinde bakıldığında, 2Ç25’e göre %5,56, 2024 yılının aynı dönemine kıyasla ise %55,05 artışla 525.018 MWh net üretim gerçekleştirildi.
Esas faaliyet dışı finansal giderler net zararı derinleştirdi. Artan maliyet baskısı nedeniyle üst üste iki çeyrek brüt zarar açıklayan şirket, yüksek amortisman etkisine rağmen operasyonel giderlerdeki artışın etkisiyle FAVÖK tarafında yıllık bazda belirgin düşüş kaydederken, esas faaliyet dışı finansal giderler ve net parasal pozisyon kaybının etkisiyle 1,792 milyar TL net zarar açıkladı. FAVÖK, 2Ç25’e kıyasla %13,32 gerilerken, FAVÖK marjı 0,91 puan azalarak %28,50 seviyesine geriledi. Yerli kömür santrallerine sağlanan teşvikler olumlu. EÜAŞ’ın yerli kömür santrallerine yönelik teşvik mekanizması kapsamında CANTE’in üreteceği elektriğin 2026 yılında yıllık 1.731.852 MWh’lik kısmı, saatlik Piyasa Takas Fiyatı (PTF) 75 USD’nin altında gerçekleştiğinde asgari 75 USD/MWh fiyatından doğrudan EÜAŞ’a satılacak. Önümüzdeki dönemde şirket finansallarının bu sebepten olumlu etkilenmesini bekliyoruz.
Genel olarak bakıldığında sonuçları SINIRLI OLUMSUZ değerlendiriyoruz. Üretim tarafındaki güçlü seyre karşın artan maliyet baskısının brüt kârlılığı olumsuz etkilemesi, FAVÖK ve FAVÖK marjındaki yıllık bazda gerileme ile esas faaliyet dışı finansal giderler ve net parasal pozisyon kaybının net zararı derinleştirmesini olumsuz değerlendiriyoruz. Bununla birlikte, yerli kömür santrallerine sağlanan teşvik mekanizmasının önümüzdeki dönemde gelir ve operasyonel kârlılık üzerinde destekleyici olmasını bekliyoruz.”
Kaynak: Marbaş Menkul Araştırma
Marbaş Menkul yasal uyarısı: Burada yer alan bilgiler Marbaş Menkul Değerler tarafından bilgilendirme amacıyla hazırlanmıştır. Yatırım sinyal,bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan sinyal, yorum ve tavsiyeler, herhangi bir yatırım aracının alım satım önerisi ya da getiri vaadi olarak yorumlanmamalıdır. Bu görüşler mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir ve sadece burada yer alan bilgilere ve sinyallere dayanarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir. Burada yer alan sinyaller, fiyatlar, veriler ve bilgilerin tam ve doğru olduğu garanti edilemez; içerik, haber verilmeksizin değiştirilebilir. Tüm sinyal ve veriler, Marbaş Menkul Değerler tarafından güvenilir olduğuna inanılan kaynaklardan alınmıştır. Bu sinyal ve kaynakların kullanılması nedeni ile ortaya çıkabilecek hatalardan ve zararlardan Marbaş Menkul Değerler sorumlu değildir.
Rota Borsa yasal uyarısı: Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.