Aselsan Elektronik Sanayi ve Ticaret A.Ş. (ASELS) 2026 yılı 2. çeyrek finansal sonuçları açıklandı. Bilanço sonrasında Şirketin finansal tabloları için değerlendirme, Ziraat Yatırım Menkul Değerler A.Ş.’den geldi.

Aselsan Elektronik Sanayi ve Ticaret A.Ş. hisse haberleri – ASELS hisse yorumu
Ziraat Yatırım değerlendirmesi şu şekilde; “Aselsan 2Ç2026’da da Güçlü Performansına Devam Etti… Aselsan’ın 2Ç2026’daki ana ortaklık net dönem karı yıllık bazda %61,3 oranında artarak 8,5 milyar TL olarak gerçekleşmiştir. Piyasanın kar beklentisi 6,9 milyar TL iken, bizim kar beklentimiz ise 7,6 milyar TL idi. Şirket’in satış gelirleri aynı dönemde piyasa beklentisinin üzerinde (piyasa beklentisi: 47,3 milyar TL) %32,6 oranında büyüme kaydetmiş ve 51,8milyar TL’ye yükselmiştir.
Aselsan’ın hasılatındaki güçlü artışta, seri üretim aşamasına geçen hava savunma sistemleri, radar, elektro-optik, aviyonik ve haberleşme sistemlerinde teslimatların hız kazanması belirleyici olmuştur. Bir önceki dönemde devreye alınan kapasite artırıcı yatırımların üretime katkı sağlamaya başlaması, yurt içi ve yurt dışındaki güçlü talep ile yüksek seviyedeki bakiye siparişlerin ciroya dönüşmesi de satış performansını destekleyen başlıca unsurlar arasında yer almıştır.
Öte yandan, Şirket’in brüt karı %27,9 oranında artarak yılın ikinci çeyreğinde 16,8 milyar TL olarak gerçekleşmiştir. Brüt kar marjı ise geçtiğimiz yılın aynı dönemine göre hafif gerileyerek %32,5 gerilemiştir. Operasyonel giderler aynı dönemde %32 artarak 5,1 milyar TL’ye yükselirken, diğer faaliyetlerden 1,7 milyar TL net gelir yazılmıştır. Böylelikle Şirket’in faaliyet karı 13,4 milyar TL’yi göstermiştir. Öte taraftan, FAVÖK 2Ç2026’da 14 milyar TL ile piyasa beklentisi olan 12 milyar TL’nin üzerinde gerçekleşmiştir. FAVÖK marjı ise yatay kalarak %27’yi göstermiştir. Aselsan bu çeyrekte 284mn TL parasal kayıp (2Ç2025: 8,6 milyar TL parasal kayıp) ve 1,9 milyar TL vergi gideri yazmıştır.
İkinci çeyrek sonuçlarıyla birlikte Aselsan 6A2026 döneminde 14,4 milyar TL ana ortaklık net dönem karı kaydetmiştir (6A2025: 8,5 milyar TL ana ortaklık net dönem karı).
Şirket’in net borç /FAVÖK oranı 0,6x ile düşük kalmaya devam etmiştir. (net borç: 33,8 milyar TL) Aselsan, 2026 yıl sonu için reel bazda %10’un üzerinde net satış büyümesi, %24’ün üzerinde FAVÖK marjı ve 50 milyar TL’nin üzerinde yatırım harcaması beklentilerini korumaya devam etmektedir.
Bakiye siparişler artmaya devam ediyor… Aselsan 6A2026 döneminde 4,9 milyar USD’lik yeni iş ilişkisi gerçekleştirmiştir. Böylelikle Şirket’in 6A2026 bakiye sipariş miktarı 23,2 milyar USD seviyesine yükselmiştir (Önceki çeyrek 20,7milyar USD) (2Ç2026: 3,6 milyar USD’lik yeni iş ilişkisi).
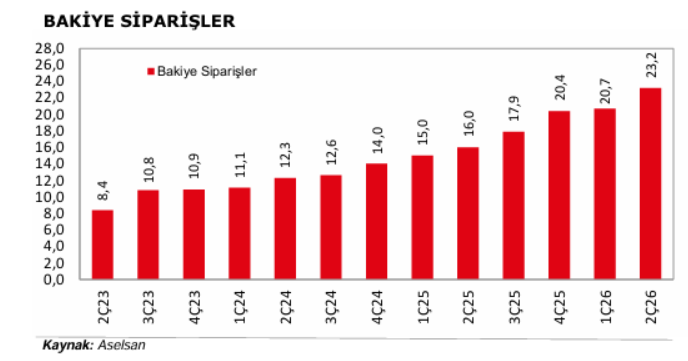
Büyümenin temelleri güçleniyor... Aselsan, güçlü sipariş portföyünün yanı sıra ölçeklenebilir üretim altyapısı ve yüksek teknoloji kabiliyeti sayesinde sürdürülebilir büyümesini destekleyen bir yapıya sahiptir. 23,2 milyar USD seviyesine ulaşan rekor bakiye sipariş portföyü, uzun vadeye yayılan sözleşme yapısıyla gelir görünürlüğünü desteklerken son yıllarda devreye alınan seri üretim yatırımları, teknoloji üsleri ve kapasite artışları teslimat performansını belirgin şekilde artırmaktadır. 2025 yılında ulaşılan rekor yurt içi ve yurt dışı teslimatlar ile 2026’nın ilk yarısında devam eden güçlü sipariş alımları, bu dönüşümün finansal sonuçlara yansımaya başladığını göstermektedir.
İhracat büyümeyi destekliyor… İhracat, Aselsan’ın büyüme stratejisinin temel unsurlarından biri olmayı sürdürmektedir. Genişleyen yurt dışı ofis ve iştirak ağı, yeni pazarlara erişimi artırırken faaliyet gösterilen ülke sayısındaki yükseliş ve yeni ihracat sözleşmeleri gelir tabanının coğrafi çeşitliliğini güçlendirmektedir.
Stratejik konum güçleniyor… Hava savunma sistemleri, radar ve elektronik harp teknolojileri, elektro-optik çözümler ile aviyonik ve güdüm sistemlerinde sahip olduğu güçlü ürün portföyü, Aselsan’ı küresel savunma harcamalarındaki artıştan faydalanabilecek önemli şirketlerden biri konumuna taşımaktadır. Türkiye’nin artan savunma yatırımları, yerli sistemlere yönelik talebin güçlenmesi ile uluslararası pazarlarda genişleyen faaliyet alanı, şirketin orta ve uzun vadeli büyüme potansiyelini destekleyen temel unsurlar arasında yer almaktadır.
Pozitif görünüm korunuyor… Genel olarak değerlendirildiğinde Aselsan; güçlü bakiye sipariş portföyü, artan üretim kapasitesi, ihracat odaklı büyüme stratejisi ve yüksek katma değerli teknoloji geliştirme kabiliyeti sayesinde sürdürülebilir büyüme görünümünü korumaktadır. Devam eden yatırımlar ve küresel ölçekte genişleyen faaliyet ağı, Şirket’in önümüzdeki dönemde operasyonel performansını ve finansal büyümesini desteklemeye devam edebilecek önemli unsurlar olarak değerlendirilebilir.”
Kaynak: Ziraat Yatırım Araştırma
Ziraat Yatırım yasal uyarısı: Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.
Rota Borsa yasal uyarısı: Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.