Doğuş Otomotiv Servis ve Ticaret A.Ş. (DOAS) 2026 yılı 2. çeyrek finansal sonuçları kamuya açıklandı. Bilanço sonrası Şirketin finansal tabloları için değerlendirme, İş Yatırım Menkul Değerler A.Ş.’den geldi.
Doğuş Otomotiv Servis ve Ticaret A.Ş. hisse haberleri – DOAS hisse yorumu
İş Yatırım değerlendirmesi şu şekilde; “Gerçekleşenler ve Tahminler: Net kâr beklentilerin üzerinde gerçekleşirken, FAVÖK tahminlerin altında kaldı. Doğuş Otomotiv, 2Ç26’da tahminlerin %22 üzerinde, yıllık bazda %38 düşüşle 1,7 milyar TL net kâr açıkladı (İş Yatırım: 1,2 milyar TL, Piyasa: 1,4 milyar TL). Yüksek parasal kazançlar ve azalan finansman giderlerine rağmen; zayıf ciro, düşük faaliyet marjları ve artan vergi giderleri net kârdaki yıllık gerilemenin ana nedenleri oldu. Beklentimizin üzerindeki parasal kazançlar ve iştirak gelirleri ise net kâr tahminimizdeki sapmanın temel sürücüleriydi. Doğuş Otomotiv, 2Ç26’da yıllık bazda %24 düşüşle 60,0 milyar TL satış geliri elde etti (İş Yatırım: 59,5 milyar TL, Piyasa: 57,7 milyar TL). Beklentilerin altında kalan FAVÖK, yıllık bazda %38 düşüşle 3,3 milyar TL seviyesinde gerçekleşti (İş Yatırım: 3,4 milyar TL, Piyasa: 3,6 milyar TL) ve yıllık bazda 1,1 puan daralmayla %5,4 FAVÖK marjına işaret etti.
Son Çeyrekte Öne Çıkanlar: Zayıf ciro performansı. Doğuş Otomotiv, satış hacmindeki daralma, Avro/TL artışının enflasyonun gerisinde kalması ve model karmasındaki değişim nedeniyle 2Ç26’da yıllık bazda %24 düşüşle 60,0 milyar TL konsolide ciro elde etti. Skoda satışları hariç tutulduğunda, Şirket’in toplam toptan satış hacmi 2Ç26’da yıllık bazda %14 azalarak 36,1 bin adede geriledi. 6A26 cirosu ise yıllık bazda %18 düşüşle 113,1 milyar TL’ye ulaştı. Doğuş Otomotiv’in hafif araç pazarındaki payı 6A26’da %14,3’e gerilerken (6A25: %14,6), Şirket Stellantis ve Renault’nun ardından 3. sırada yer aldı. 6A26’da Şirket, binek araç pazarında %16,0 pay ile 6A25’e paralel bir pazar payı elde ederek 2. sırada yer alırken, hafif ticari araç pazarında yıllık bazda 0,9 puan düşüşle %7,7 pay ile 4. sırada yer aldı.
FAVÖK marjında gerileme. Şirket’in brüt kâr marjı 2Ç26’da yıllık 0,6 puan artışla %11,7’ye yükselirken, Faaliyet Giderleri / Satışlar oranı 2Ç25’teki %5,7 seviyesinden 2Ç26’da %7,9 seviyesine çıktı. Sonuç olarak FAVÖK marjı yıllık bazda 1,1 puan daralarak %5,4’e geriledi. Satış hacimlerindeki daralma ve iç pazardaki sert rekabet 2Ç26’da FAVÖK marjındaki erimenin ana nedenleri olarak öne çıkıyor.
Serbest nakit akışında iyileşme. Serbest nakit akışı, temel olarak işletme sermayesi yönetimindeki iyileşme ve yatırım faaliyetlerinden kaynaklanan nakit girişlerinin etkisiyle 2Ç25’teki negatif 679 milyon TL’den 2Ç26’da negatif 37 milyon TL’ye yükseldi. Şirket’in net borç pozisyonu çeyreklik bazda %9 artış göstererek 1Ç26 sonundaki 29,5 milyar TL’den 2Ç26 sonunda 32,2 milyar TL’ye yükseldi. Net finansman giderleri, temel olarak borçlanmalardaki kur farkı giderlerinin azalmasıyla yıllık bazda %39 geriledi. Şirket’in ağırlıklı ortalama borçlanma maliyeti 2Ç25’teki %50,18 seviyesinden 2Ç26’da %47,79’a düştü.
2026 satış hacmi beklentilerinde yukarı yönlü revizyon. Şirket, 2026 yılı yurt içi otomotiv (PC+LCV+HCV) pazar beklentisini 1,2 milyon adedin üzerine (önceki: 1,2 milyon adet) revize ederken, 2026 toplam satış hacmi beklentisini de (Skoda hariç) 125 bin adedin üzerine (önceki: 117 bin adet) yükseltti (2025: 163 bin adet). Şirket ayrıca yatırım harcaması bütçesini 5,2 milyar TL’den 5,0 milyar TL’ye düşürdü.
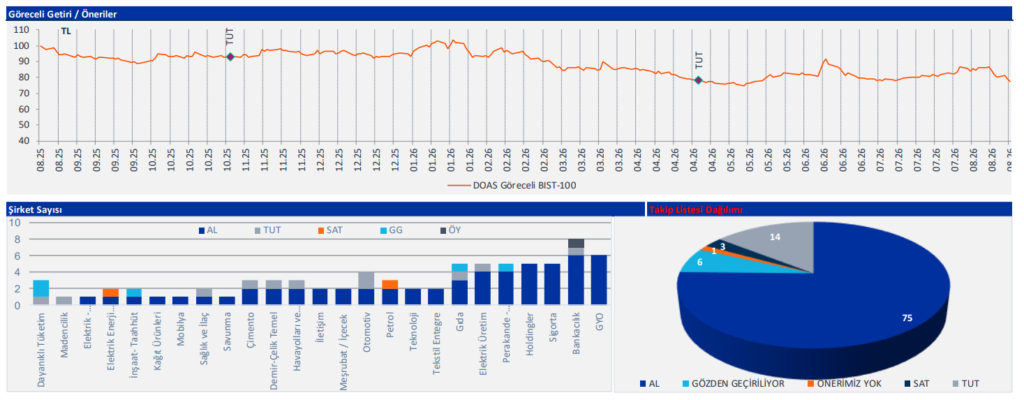
Yorum. Şirketin 2026 yılı için revize ettiği satış hacmi beklentisi, 2Y26’da yıllık bazda daralmaya işaret ediyor. Bu nedenle, piyasanın olası pozitif tepkisinin DOAS’ın beklentilerin üzerinde gerçekleşen net kârıyla sınırlı kalmasını bekliyoruz. Hisse, son bir haftada BIST-100 endeksinin %8, yılbaşından bu yana ise %18 altında performans gösterdi.”
Kaynak: İş Yatırım Araştırma
İş Yatırım yasal uyarısı: Burada yer alan bilgiler İş Yatırım Menkul Değerler A.Ş. tarafından bilgilendirme amacı ile hazırlanmıştır. Yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Herhangi bir yatırım aracının alım-satım önerisi ya da getiri vaadi olarak yorumlanmamalıdır. Bu görüşler mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir. Burada yer alan fiyatlar, veriler ve bilgilerin tam ve doğru olduğu garanti edilemez; içerik, haber verilmeksizin değiştirilebilir. Tüm veriler, İş Yatırım Menkul Değerler A.Ş. tarafından güvenilir olduğuna inanılan kaynaklardan alınmıştır. Bu kaynakların kullanılması nedeni ile ortaya çıkabilecek hatalardan İş Yatırım Menkul Değerler A.Ş. sorumlu değildir.
Rota Borsa yasal uyarısı: Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.