Enerjisa Enerji A.Ş. (ENJSA) 2026 yılı 2. çeyrek finansal sonuçları açıklandı. Bilanço sonrasında Şirketin finansal tabloları için değerlendirme, İş Yatırım Menkul Değerler A.Ş.’den geldi.

Enerjisa Enerji A.Ş. hisse haberleri – ENJSA hisse yorumu
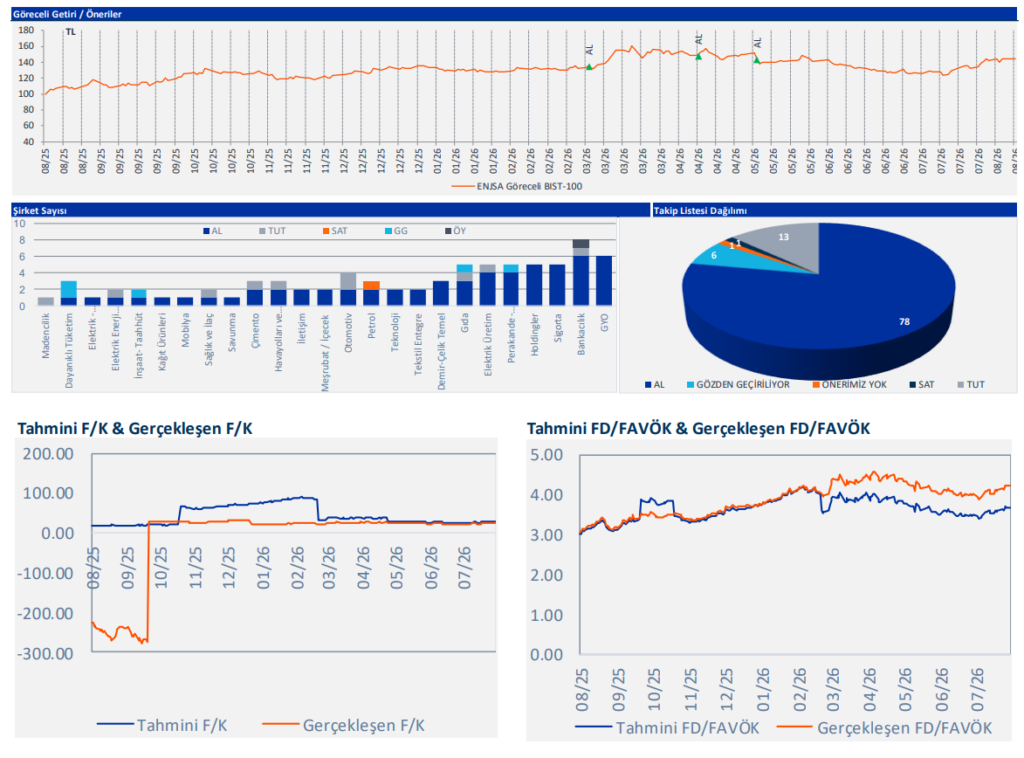
İş Yatırım değerlendirmesi şu şekilde; “Tahminler vs Gerçekleşen: ENJSA, 2Ç26’da yıllık %135 büyüme ile 1.590 mn TL (Piyasa: 1.380 mn TL, İş Yatırım: 1.121 mn TL) beklenti üstü net kar açıkladı. Baz alınan net kar ise yıllık %30 büyüme ile 3.020 mn TL seviyesinde gerçekleşerek (Piyasa: 3.077 mn TL, İş Yatırım: 3.241 mn TL) beklentilere paralel geldi. Faaliyet geliri yıllık %13 büyüme ile 19.627 mn TL’ye ulaşarak (Piyasa: 18.620 mn TL, İş Yatırım: 18.831 mn TL) beklentileri aşarken, FAVÖK de yıllık %6 büyüme ile 13.675 mn TL’ye ulaşarak (Piyasa: 12.892 mn TL, İş Yatırım: 13.132 mn TL) tahminlerin üzerinde gerçekleşti. Tahsilat performansındaki iyileşme reeskont giderlerini baskılamış görünüyor. Böylece esas faaliyetlerden diğer gider kalemi yıllık ve çeyreklik bazda %42 daraldı ve net karı destekledi. Finansman giderlerindeki çeyreklik artış ise TL faizlerindeki yükselişten kaynaklandı ve net karı aşağı çekti. Net karın beklentileri aşması, beklenti üstü gelen faaliyet karı ve vergideki iyileşmenin yanı sıra, kısmen reeskont giderindeki düşüşle açıklanabilir.
Son Çeyrekte Öne Çıkanlar: DVT 105,8 milyar TL’de yatay kaldı. 1Ç26’da 105.3 milyar TL’ye ulaşan DVT’nin ardından 2Ç26’da 6,8 milyar TL yatırım harcaması yapıldı, böylece 6A26 yatırım harcaması yıl sonu 30-35 milyar TL hedefinin oldukça aşağısında kalmaya devam ediyor ve bu sebeple DVT büyümesi sınırlı kaldı.
Verimlilik ve kalite primlerinde toparlanma. Verimlilik ve kalite gelirleri yıllık bazda yatay seyrederken, 1Ç26’ya göre %30 iyileşerek 2,1 milyar TL’ye ulaştı.
Finansman giderlerinde yükseliş. Ortalama borç maliyeti %38 seviyesinde gerçekleşirken, finansal net borç 81,4 milyar TL’ye yükseldi. Bu artış finansman giderlerindeki çeyreklik yükselişin ana sebebi oldu ve net karı baskıladı.
Yıl sonu hedeflerinde yukarı yönlü güncelleme. Şirket, enflasyon beklentilerindeki artış sebebiyle yıl sonu faaliyet geliri hedefini 75-80 milyar TL’den 80-85 milyar TL’ye, baz alınan net kar hedefini ise 11-13 milyar TL’den 13-15 milyar TL’ye yukarı çekti. Yatırım harcaması (30-35 milyar TL) ve DVT (110-120 milyar TL) hedefleri sabit kaldı.
Değerlemeye Etkisi ve Görünüm. Jeopolitik riskler sebebiyle yüksek reel faizlerin seyri hisse fiyatı üzerinde baskı oluşturmaya devam ediyor. Şirket de bu sebeple yatırımların büyük kısmını yılın ikinci yarısına bırakmış. Baz senaryomuzda dördüncü çeyrek de borçlanma maliyetinde iyileşme beklesek de faiz indirimlerinin gecikmesi hisse fiyatındaki baskıyı artırabilir. Fakat buna rağmen baz alınan net kar rakamındaki yukarı yönlü revizyon umut verici. Sonuç olarak, ENJSA iş modeli, devam eden risklere karşı bir kalkan görevi görmeye devam ediyor.
Şirket beklentilerine paralel olarak faaliyet geliri ve baz alınan net kar beklentimizi yukarı çekiyoruz. Böylece faaliyet gelirini 77.7 milyar TL seviyesinden 84.3 milyar TL’ye, baz alınan net kar tahminimizi ise 11.2 milyar TL seviyesinden 14.0 milyar TL seviyesine, DVT tahmininizi ise 116.5 milyar TL’den 118.3 milyar TL’ye yükseltiyoruz.. Yeni tahminlerimiz 2026 yıl sonu için 2.4x FD/Faaliyet Geliri ve 1.7x FD/DVT çarpanına işaret ediyor.%100 İNA bazlı değerlememizde ise 174TL/hisse hedef fiyatımızı ve AL tavsiyemizi koruyoruz.
Yorum: Net kar ve faaliyet gelirinin beklentileri aşması ve şirketin yukarı yönlü kar beklenti revizyonu sebebiyle hafif pozitif piyasa tepkisi bekliyoruz.”
Kaynak: İş Yatırım Araştırma
İş Yatırım yasal uyarısı: Burada yer alan bilgiler İş Yatırım Menkul Değerler A.Ş. tarafından bilgilendirme amacı ile hazırlanmıştır. Yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Herhangi bir yatırım aracının alım-satım önerisi ya da getiri vaadi olarak yorumlanmamalıdır. Bu görüşler mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir. Burada yer alan fiyatlar, veriler ve bilgilerin tam ve doğru olduğu garanti edilemez; içerik, haber verilmeksizin değiştirilebilir. Tüm veriler, İş Yatırım Menkul Değerler A.Ş. tarafından güvenilir olduğuna inanılan kaynaklardan alınmıştır. Bu kaynakların kullanılması nedeni ile ortaya çıkabilecek hatalardan İş Yatırım Menkul Değerler A.Ş. sorumlu değildir.
Rota Borsa yasal uyarısı: Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.