Tofaş Türk Otomobil Fabrikası A.Ş. (TOASO) 2026 yılı 2. çeyrek finansal sonuçları açıklandı. Bilanço sonrasında Şirketin finansal tabloları için değerlendirme, İş Yatırım Menkul Değerler A.Ş.’den geldi.
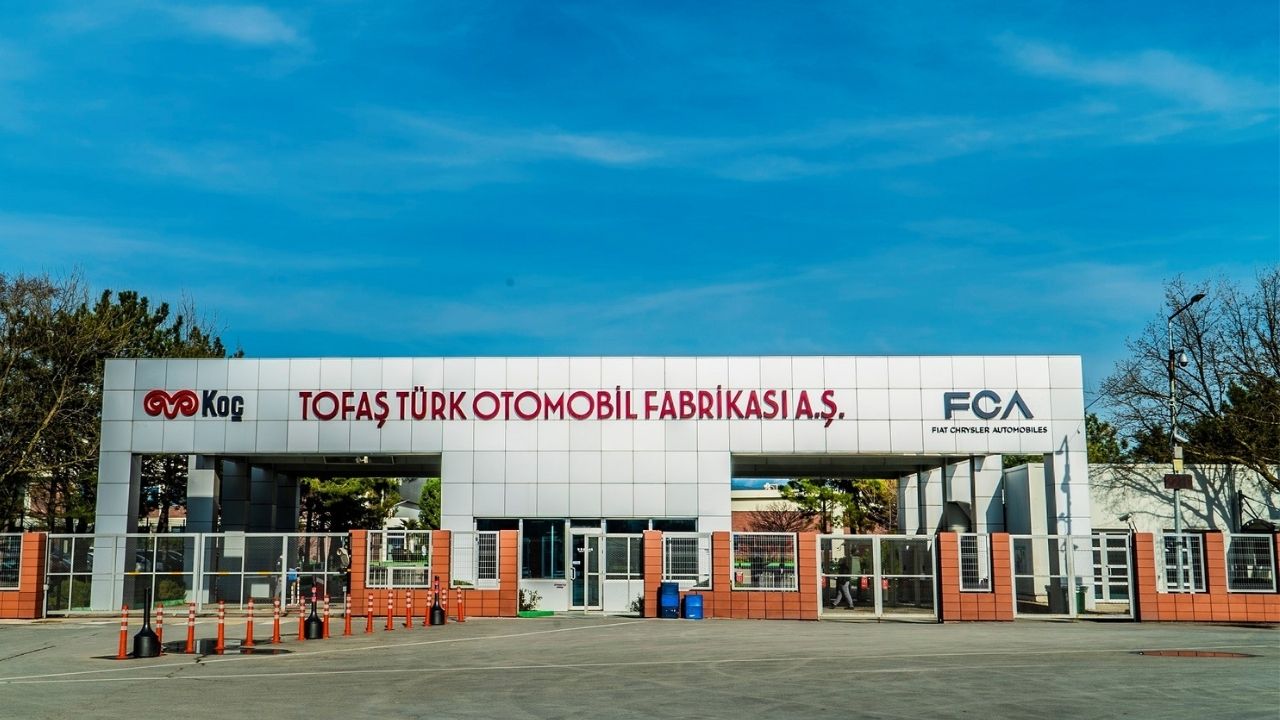
Tofaş Türk Otomobil Fabrikası A.Ş. hisse haberleri – TOASO hisse yorumu
İş Yatırım değerlendirmesi şu şekilde; “Gerçekleşen ve Tahminler: Piyasa beklentileriyle uyumlu 2Ç26 net kar rakamı. Piyasa beklentileriyle uyumlu olarak, Tofaş Fabrika 2Ç26’de parasal kazançlardaki artış kaynaklı yıllık bazda %34’lük bir artış 3,09 milyar TL net kar elde etti (İş Yatırım: 2,61 milyar TL, Piyasa: 3,06 milyar TL). Beklenenden yüksek parasal kazançlar, net kar tahminimizden sapmanın ana nedenini oluşturuyor. Genel olarak piyasa beklentileriyle uyumlu olarak, Tofaş’ın net satış gelirleri yıllık bazda %9 artışla 100,0 milyar TL olarak gerçekleşti (İş Yatırım: 98,3 milyar TL, Piyasa: 103,0 milyar TL). FAVÖK rakamı piyasa beklentisinin %7 altında kalırken, yıllık bazda %33 düşüşle 2,1 milyar TL’ye geriledi (İş Yatırım: 2,2 milyar TL, Piyasa: 2,3 milyar TL). FAVÖK marjı ise 2Ç26’da yıllık bazda 1,3 yüzde puan azalarak %2,1’e geriledi.
Son Çeyrekte Öne Çıkanlar: İhracattaki güçlü toparlanma kaynaklı ciro artışı. Yurtiçi gelirler 2Ç26’de bir önceki yılın aynı dönemine benzer 78,3 milyar TL olarak gerçekleşirken, yurtiçi satış hacmi 2Ç26’de yıllık bazda %6 arttı. Tofaş’ın Stellantis Türkiye operasyonlarını Nisan 2025 sonundan itibaren konsolide etmeye başladığını hatırlatmak isteriz. Tofas’ın yurtiçi hafif araç pazar payı 1Y26’da yıllık bazda 10 yüzde puan artarak %26,3’e yükseldi. Bu arada, Şirket, 1Y26 yurtiçi pazardaki binek otomobil ve hafif ticari araç pazar paylarını sırasıyla 8,8 yüzde puan artırarak %20,5’e ve 15,5 yüzde puan artırarak %48,2’ye yükseltti. K0 hafif ticari araç modelinin yeni versiyonlarının desteğiyle ihracat hacmindeki %110’luk artış sayesinde, ihracat gelirleri 2Ç26’da 21,3 milyar TL’ye ulaşarak iki katından fazla artış gösterdi.
VÖK marjı yüksek parasal kazançlardaki büyüme ile arttı. Brüt kar marjı yıllık bazda 0,7 yüzde puan azalarak %6,7’ye gerilerken, işletme giderleri/satış oranı yıllık bazda 0,3 yüzde puan artarak %6,1’e yükseldi. İç pazardaki yoğun rekabet nedeniyle, FAVÖK marjı yıllık bazda 1,3 yüzde puan azalarak 2Ç26’da %2,1’e düştü. Bununla birlikte, daha yüksek parasal kazançlar sayesinde vergi öncesi kar marjı yıllık bazda 1,3 yüzde puan artarak %3,4’e yükseldi.
Serbest nakit akışında azalma. Serbest nakit akışı, 2Ç25’de negatif 7,7 milyar TL’den 2Ç26’de işletme giderlerindeki artış nedeniyle negatif 9,1 milyar TL’ye geriledi. Şirketin 2025 yıl sonu itibarıyla 7,5 milyar TL olan net nakit pozisyonu, Mart ayındaki temettü ödemesi ve 1Y26’da 4,4 milyar TL’lik yatırım harcamaları nedeniyle 13,76 milyar TL’lik net borç pozisyonuna dönüştü.
2026 yılı için toplam satış hacmi beklentisinde aşağı yönlü revizyon. Tofaş, 2026 yılı için yurt iç pazardaki hafif ticari araç pazar beklentisini 1,2 milyon – 1,3 milyon araçtan 1,1 milyon – 1,2 milyon araca, kendi yurt iç satış hacmi hedefini önceki 320 bin – 350 bin adetten 300 bin – 320 bin adede düşürdü. Öte yandan, Şirket ihracat hacmi beklentisini önceki 70 bin – 80 bin adetten 75 bin – 85 bin adede yükseltti. Bu, 2026 yılı için şirketin toplam satış hacmi beklentisinin öncesine kıyasla %5’lik bir düşüşle 375 bin – 405 bin adede gerilemesine işaret ediyor. Şirket 2026 yılı için önceki toplam üretim hacmi beklentisi olan 145 bin – 155 bin adet ve 250 milyon Avro yatırım harcama bütçesinde değişikliğe gitmedi. Tofaş Yönetimi ayrıca 2026 için önceki %3-4 ve 2028 için %5-7 (2026’nın ilk yarısı: %3,4) vergi öncesi kar marjı beklentisini de korudu.
Yorum. Şirket’in 2026 yılı için toplam satış hacmi beklentisinde aşağı yönlü revizyonu ve beklentilerle uyumlu 2Ç26 net kar rakamı göz önüne alındığında, bugün TOASO hisselerinde kar satışları görülebilir. Hisse dünkü kapanışta BIST’in %4,3 üzerinde performans gösterdi. Şirket bugün saat 17:00’de bir web yayını düzenleyecek. Ardından tahminlerimizin üzerinden geçeceğiz.
Kaynak: İş Yatırım Araştırma
İş Yatırım yasal uyarısı: Burada yer alan bilgiler İş Yatırım Menkul Değerler A.Ş. tarafından bilgilendirme amacı ile hazırlanmıştır. Yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Herhangi bir yatırım aracının alım-satım önerisi ya da getiri vaadi olarak yorumlanmamalıdır. Bu görüşler mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir. Burada yer alan fiyatlar, veriler ve bilgilerin tam ve doğru olduğu garanti edilemez; içerik, haber verilmeksizin değiştirilebilir. Tüm veriler, İş Yatırım Menkul Değerler A.Ş. tarafından güvenilir olduğuna inanılan kaynaklardan alınmıştır. Bu kaynakların kullanılması nedeni ile ortaya çıkabilecek hatalardan İş Yatırım Menkul Değerler A.Ş. sorumlu değildir.
Rota Borsa yasal uyarısı: Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.