Oyak Çimento Fabrikaları A.Ş. (OYAKC) 2026 yılı 2. çeyrek finansal sonuçları açıklandı. Bilanço sonrasında Şirketin finansal tabloları için değerlendirme, İş Yatırım Menkul Değerler A.Ş.’den geldi.


Oyak Çimento Fabrikaları A.Ş. hisse haberleri – OYAKC hisse yorumu
İş Yatırım değerlendirmesi şu şekilde; “Gerçekleşen ve Tahminler: Ciroda Satış hacimlerindeki artışa rağmen düşüş kaydedildi. OYAK Çimento, 2Ç26’da piyasa beklentisinin (15.143 mn TL) %3 üzerinde ve tahminimize (İş Yatırım: 15.500 mn TL) paralel, yıllık bazda %5 düşüş, çeyreklik bazda ise %36 artışla 15.596 mn TL ciro açıkladı. Yurtiçi satış gelirleri yıllık %6 düşüşle 14.056 mn TL’ye gerilerken, yurtdışı satış gelirleri %14 artışla 1.542 mn TL’ye yükseldi. Çimento satış hacmi yıllık %5, ihracat hacmi ise %28 artmasına rağmen fiyatlama etkisi nedeniyle ciro reel bazda geriledi. Çeyreklik ciro artışında ise çimento ve beton satış hacimlerindeki sırasıyla %44 ve %27’lik yükseliş etkili oldu.
Satış maliyetlerindeki düşüş brüt kârlılığı destekledi. Brüt kâr yıllık bazda %4, çeyreklik bazda ise %62 artışla 3.975 mn TL’ye yükseldi. Brüt kâr marjı yıllık 2,2 puan ve çeyreklik bazda 4,1 puan artışla %25,5 seviyesinde gerçekleşti. Satışların maliyetinin yıllık bazda %7 gerileyerek cirodan daha güçlü bir düşüş kaydetmesi, brüt kârlılıktaki iyileşmenin ana unsuru oldu.
Enerji maliyetlerindeki iyileşme FAVÖK marjını yukarı taşıdı. Piyasa beklentisinin (3.562 mn TL) ve tahminimizin (İş Yatırım: 3.530 mn TL) üzerinde gerçekleşen FAVÖK, yıllık bazda %4, çeyreklik bazda ise %50 artışla 3.831 mn TL oldu. Faaliyet giderlerinin yıllık bazda %10 artmasına karşın, petrokok maliyetlerinin dengeli yönetilmesi, Beypazarı Güneş Enerjisi Santrali’nin devreye alınması ve yüksek alternatif yakıt kullanımı sayesinde FAVÖK marjı yıllık 2,1 puan ve çeyreklik bazda 2,3 puan artışla %24,6’ya yükseldi.
Artan vergi gideri net kârın yıllık bazda gerilemesine yol açtı. Net finansman geliri yıllık bazda 38 mn TL’den 466 mn TL’ye yükselirken, vergi öncesi kâr yıllık %1 ve çeyreklik bazda %106 artışla 2.980 mn TL’ye ulaştı. Buna karşın, geçen yılın aynı döneminde kaydedilen 427 mn TL vergi gelirinin 2Ç26’da 896 mn TL vergi giderine dönüşmesi net kârı yıllık bazda baskıladı. Net kâr yıllık bazda %38 gerilerken, bir önceki çeyrekteki 110 mn TL’den 2Ç26’da 2.084 mn TL’ye yükselerek piyasa beklentisinin (1.524 mn TL) ve tahminimizin (İş Yatırım: 1.638 mn TL) önemli ölçüde üzerinde gerçekleşti.
Net Nakit Pozisyonu. Toplam finansal borçlar 2025 yıl sonundaki 4.921 mn TL’den Haziran 2026 itibarıyla 3.056 mn TL’ye gerilerken, şirketin net nakit pozisyonu 12.476 mn TL’den 10.753 mn TL’ye düştü.
Operasyonel / Stratejik Gelişmeler: Nisan ayında devreye alınan 115 MW kapasiteli Beypazarı Güneş Enerjisi Santrali, Haziran sonuna kadar yaklaşık 51 bin MWh elektrik üreterek Ünye, Bolu ve Ankara fabrikaları ile İskenderun tesisinin ortalama elektrik ihtiyacının %30’unu karşıladı. Yatırımla birlikte yenilenebilir enerjinin toplam enerji tüketimindeki payının %25’e yükselmesi hedeflenirken, 1Ç26’da %27,3 seviyesinde gerçekleşen alternatif yakıt kullanım oranının yıl sonunda %29,7’ye ulaşması beklenmektedir. Şirketin toplam 13,5 MW kapasiteli atık ısı geri kazanım yatırımı da devam etmektedir.
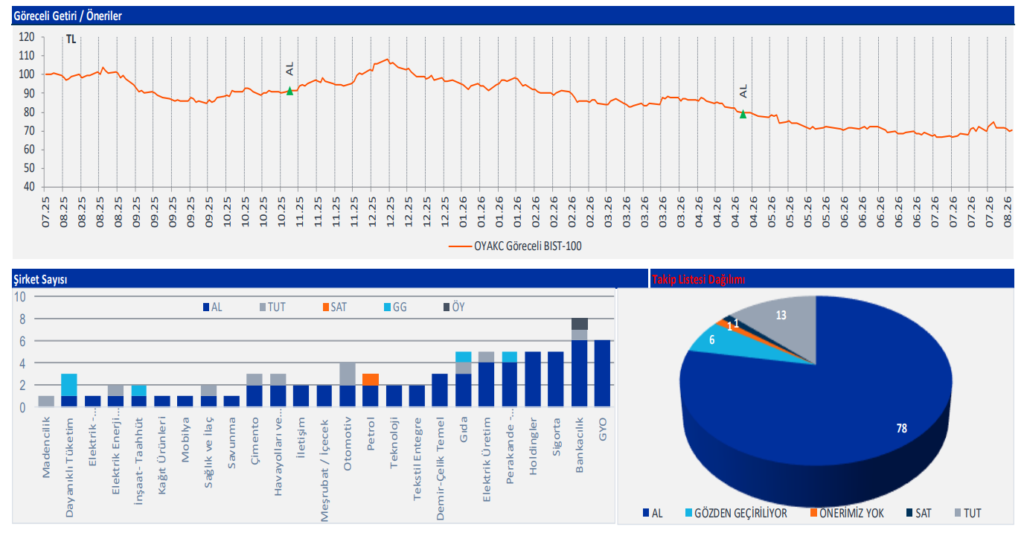
Yorum: Ciro yıllık bazda reel olarak gerilemesine rağmen, etkin maliyet yönetimi sayesinde brüt kâr ve FAVÖK marjlarında iyileşme kaydedilmiştir. Net karda vergi gideri kaynaklı gerilemeye rağmen , FAVÖK ve net kârın beklentilerin üzerinde gerçekleşmesi piyasa tarafından olumlu karşılanabilir.”
Kaynak: İş Yatırım Araştırma
İş Yatırım yasal uyarısı: Burada yer alan bilgiler İş Yatırım Menkul Değerler A.Ş. tarafından bilgilendirme amacı ile hazırlanmıştır. Yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Herhangi bir yatırım aracının alım-satım önerisi ya da getiri vaadi olarak yorumlanmamalıdır. Bu görüşler mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir. Burada yer alan fiyatlar, veriler ve bilgilerin tam ve doğru olduğu garanti edilemez; içerik, haber verilmeksizin değiştirilebilir. Tüm veriler, İş Yatırım Menkul Değerler A.Ş. tarafından güvenilir olduğuna inanılan kaynaklardan alınmıştır. Bu kaynakların kullanılması nedeni ile ortaya çıkabilecek hatalardan İş Yatırım Menkul Değerler A.Ş. sorumlu değildir.
Rota Borsa yasal uyarısı: Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.