Çimsa Çimento Sanayi ve Ticaret A.Ş. (CIMSA) 2026 yılı 2. çeyrek finansal sonuçları açıklandı. Bilanço sonrasında Şirketin finansal tabloları için değerlendirme, İş Yatırım Menkul Değerler A.Ş.’den geldi.
Çimsa Çimento Sanayi ve Ticaret A.Ş. hisse haberleri – CIMSA hisse yorumu
İş Yatırım değerlendirmesi şu şekilde; “Zayıf yurtiçi talep ve fiyatlama ciroyu baskıladı. Çimsa, 2Ç26’da piyasa beklentisine (13.048 mn TL) ve tahminimize (İş Yatırım: 13.000 mn TL) paralel, yıllık bazda %10 düşüş, çeyreklik bazda ise %4 artışla 13.000 mn TL ciro açıkladı. Yurtiçi satışlar yıllık %11 düşüşle 4.691 mn TL’ye, yurtdışı satışlar ise %9 gerileyerek 9.773 mn TL’ye düştü. Uluslararası satış hacimleri, ABD’deki gri çimento öğütme tesisinin katkısıyla yıllık %7,8 artarken, zayıf yurtiçi talebin etkisiyle Türkiye satış hacimleri %6,8 geriledi. Konsolide satış hacminin yıllık %0,9 artmasına karşın hem yurtiçi hem de yurtdışı satış gelirlerindeki reel düşüş, fiyatlama baskısının sürdüğüne işaret etmektedir.
Brüt kârlılık yıllık bazda gerilerken, çeyreklik bazda toparlandı. Brüt kâr yıllık %12 düşüşle 2.682 mn TL’ye gerilerken, brüt kâr marjı 0,5 puan daralarak %20,6 seviyesinde gerçekleşti. Çeyreklik bazda ise brüt kâr %50 artarken, brüt kâr marjı 6,3 puan yükseldi. Yıllık bazdaki gerilemede zayıf fiyatlama performansı etkili olurken, çeyreklik iyileşme mevsimsel toparlanma ve artan operasyonel aktiviteyle desteklendi.
Faaliyet giderlerindeki düşüş FAVÖK marjını destekledi. Piyasa beklentisinin (2.535 mn TL) %3,3 üzerinde ve tahminimize (İş Yatırım: 2.600 mn TL) paralel gerçekleşen FAVÖK, yıllık bazda %2 düşüşle 2.619 mn TL oldu. Faaliyet giderlerinin yıllık bazda %13 gerilemesi ve yüksek alternatif yakıt kullanımının maliyetleri düşürücü etkisiyle FAVÖK marjı 1,5 puan artarak %20,1’e yükseldi. Çeyreklik bazda ise FAVÖK %67 artarken, marj 7,5 puan iyileşti.
Parasal kazanç ve azalan finansman giderleri net kârı destekledi. Net finansman gideri yıllık bazda %22 düşüşle 503 mn TL’ye geriledi. Borçluluğun artmasının da etkisiyle büyüyen net parasal yükümlülük pozisyonu, parasal kazancın 201 mn TL’den 650 mn TL’ye yükselmesini destekledi. Vergi öncesi kâr yıllık ve çeyreklik bazda %40 artışla 1.888 mn TL’ye ulaştı. Net kâr ise yıllık %44, çeyreklik bazda %110 artışla 1.583 mn TL olarak gerçekleşerek piyasa beklentisinin (759 mn TL) ve tahminimizin (İş Yatırım: 900 mn TL) önemli ölçüde üzerinde kaldı.
Artan finansal kaldıraç bilanço tarafında öne çıktı. Konsolide net borç, 2025 yıl sonundaki 22.941 mn TL’den Haziran 2026 itibarıyla 26.253 mn TL’ye yükseldi. Net borç/FAVÖK oranı ise 4Ç25’teki 2,72x seviyesinden 2Ç26’da 3,13x’e çıktı. Buna karşın, büyük ölçekli yatırımların devreye alınmasıyla yatırım harcamaları/satışlar oranı yıllık 4,8 puan düşüşle %8,9’a gerilerken, işletme sermayesi/satışlar oranı %14 oldu.
Operasyonel / Stratejik Gelişmeler: Türkiye’de çimento ve klinker tüketimi 2026’nın ilk dört ayında yıllık %5,5 gerilerken, Çimsa’nın faaliyet gösterdiği bölgelerdeki daralma %18,3 ile ülke ortalamasının üzerinde gerçekleşti. Şirket, Mersin’deki yeni CAC (Kalsiyum Alüminat Çimento) üretim tesisini devreye alarak yıllık CAC klinkeri kapasitesini 131 bin tondan 197 bin tona yükseltti. Ayrıca Eskişehir fabrikasında devreye alınan 5.500 kWp kapasiteli WHR tesisinin fabrikanın yıllık elektrik ihtiyacının yaklaşık %25’ini karşılaması beklenmektedir. Güneş enerjisi santraliyle birlikte Eskişehir fabrikasının elektrik ihtiyacının yaklaşık %40’ının şirketin kendi üretiminden karşılanması öngörülmektedir.
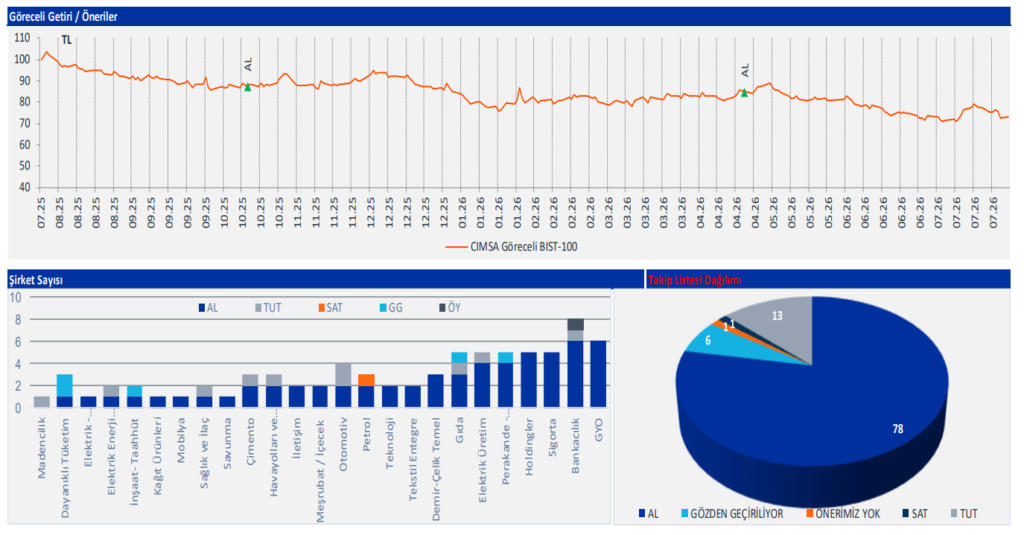
Yorum: Zayıf yurtiçi talep ve reel cirodaki daralma yılın ikinci çeyreğinde de devam etse de net kâr güçlü bir performansla beklentileri büyük ölçüde aşmıştır. Bununla birlikte, güçlü net kâr performansının artan borçluluğun da desteklediği parasal kazançtan faydalanması ve net borç/FAVÖK oranının 2,72x’ten 3,13x’e yükselmesi olumlu görünümü kısmen sınırlamaktadır. Sonuçlara piyasa tepkisinin hafif olumlu olmasını beklemekteyiz.”
Kaynak: İş Yatırım Araştırma
İş Yatırım yasal uyarısı: Burada yer alan bilgiler İş Yatırım Menkul Değerler A.Ş. tarafından bilgilendirme amacı ile hazırlanmıştır. Yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti; aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Herhangi bir yatırım aracının alım-satım önerisi ya da getiri vaadi olarak yorumlanmamalıdır. Bu görüşler mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle, sadece burada yer alan bilgilere dayanarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir. Burada yer alan fiyatlar, veriler ve bilgilerin tam ve doğru olduğu garanti edilemez; içerik, haber verilmeksizin değiştirilebilir. Tüm veriler, İş Yatırım Menkul Değerler A.Ş. tarafından güvenilir olduğuna inanılan kaynaklardan alınmıştır. Bu kaynakların kullanılması nedeni ile ortaya çıkabilecek hatalardan İş Yatırım Menkul Değerler A.Ş. sorumlu değildir.
Rota Borsa yasal uyarısı: Burada yer alan yatırım bilgi, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım danışmanlığı hizmeti, aracı kurumlar, portföy yönetim şirketleri, mevduat kabul etmeyen bankalar ile müşteri arasında imzalanacak yatırım danışmanlığı sözleşmesi çerçevesinde sunulmaktadır. Burada yer alan yorum ve tavsiyeler, yorum ve tavsiyede bulunanların kişisel görüşlerine dayanmaktadır. Bu görüşler, mali durumunuz ile risk ve getiri tercihlerinize uygun olmayabilir. Bu nedenle sadece burada yer alan bilgilere dayanılarak yatırım kararı verilmesi beklentilerinize uygun sonuçlar doğurmayabilir.